
Cómo se calcula el interés de una tarjeta de crédito (día a día)
Mucha gente cree que el interés de su tarjeta se calcula una vez al mes sobre el saldo final. La realidad es más incómoda: la mayoría de bancos calcula el interés de la tarjeta de…
Mucha gente cree que el interés de su tarjeta se calcula una vez al mes sobre el saldo final. La realidad es más incómoda: la mayoría de bancos calcula el interés de la tarjeta de…
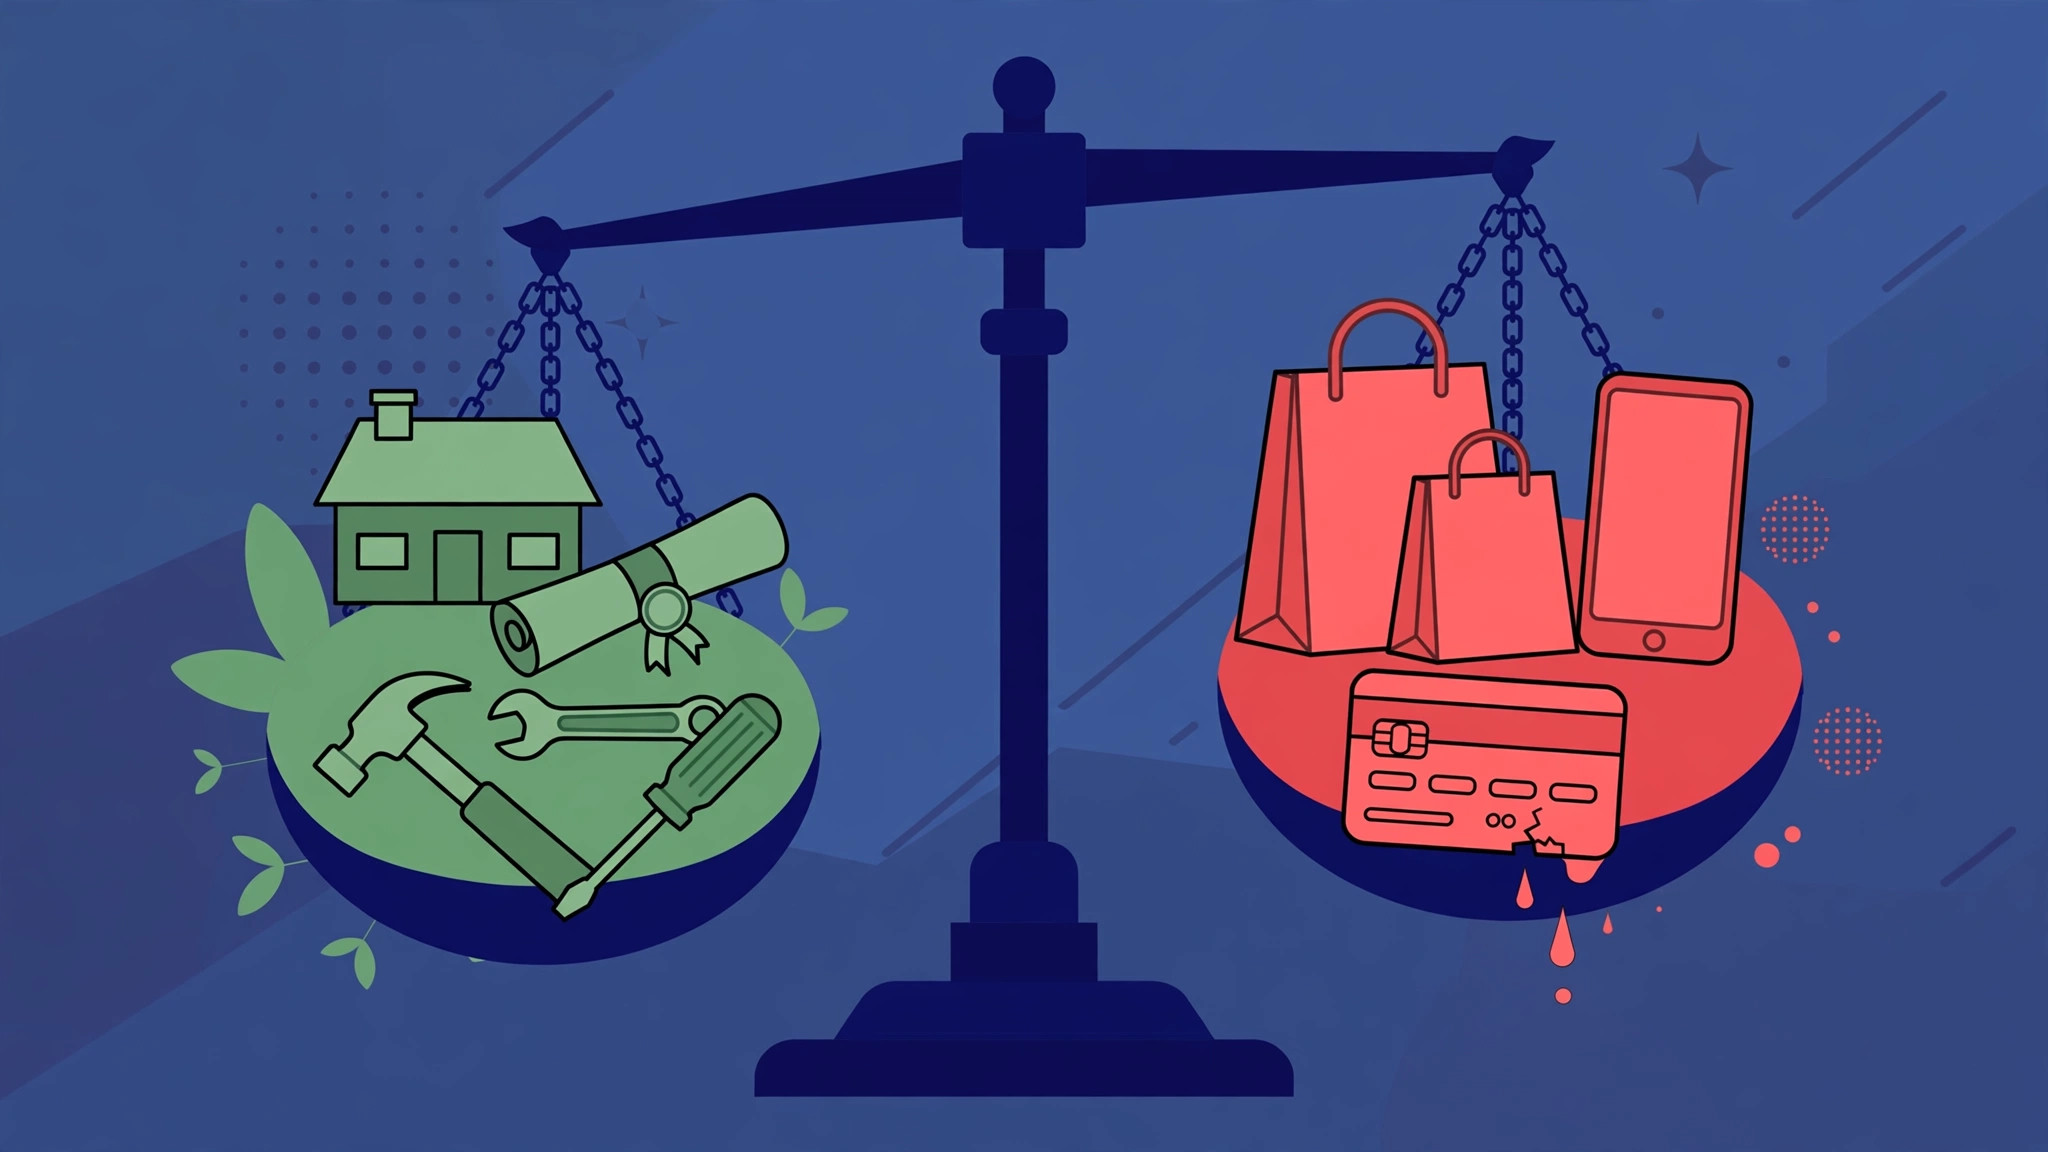
«Deuda» no es una mala palabra: hay deudas que construyen patrimonio y deudas que lo destruyen. La diferencia no está en el monto, sino en para qué la usas, cuánto cuesta y cómo la pagas.…
Ahorrar para el inicial de una casa (el enganche o down payment) es la meta de ahorro más importante —y más intimidante— para la mayoría de familias. La buena noticia: no necesitas el 20% perfecto…
Cuando comparas préstamos o tarjetas, todos te muestran una tasa de interés grande y bonita… y una TCEA pequeña y escondida. Esa cifra discreta es la que manda: la TCEA (Tasa de Costo Efectivo Anual)…

Calcular la cuota de un préstamo antes de pedirlo es la diferencia entre negociar con el banco desde la información o firmar a ciegas. En esta guía aprenderás la fórmula de la cuota mensual explicada…
Dos bancos pueden ofrecerte «el mismo» préstamo de $10,000 y que uno te cueste $1,900 en intereses y el otro más de $4,000. La diferencia no está en el monto ni en la cuota que…
Casi nadie se arruina por un gran error financiero espectacular: se arruina por diez errores pequeños repetidos durante años. La buena noticia es que esos errores son conocidos, predecibles y corregibles. Aquí están los más…

«¿Debería ahorrar o invertir?» es una de las preguntas más repetidas en finanzas personales, y la respuesta correcta casi nunca es una sola de las dos: depende del plazo de tu meta y de tu…
Tu historial crediticio es tu reputación financiera en forma de número, y decide si te prestan, cuánto te prestan y a qué tasa. La buena noticia: no es un misterio ni un castigo permanente. Se…
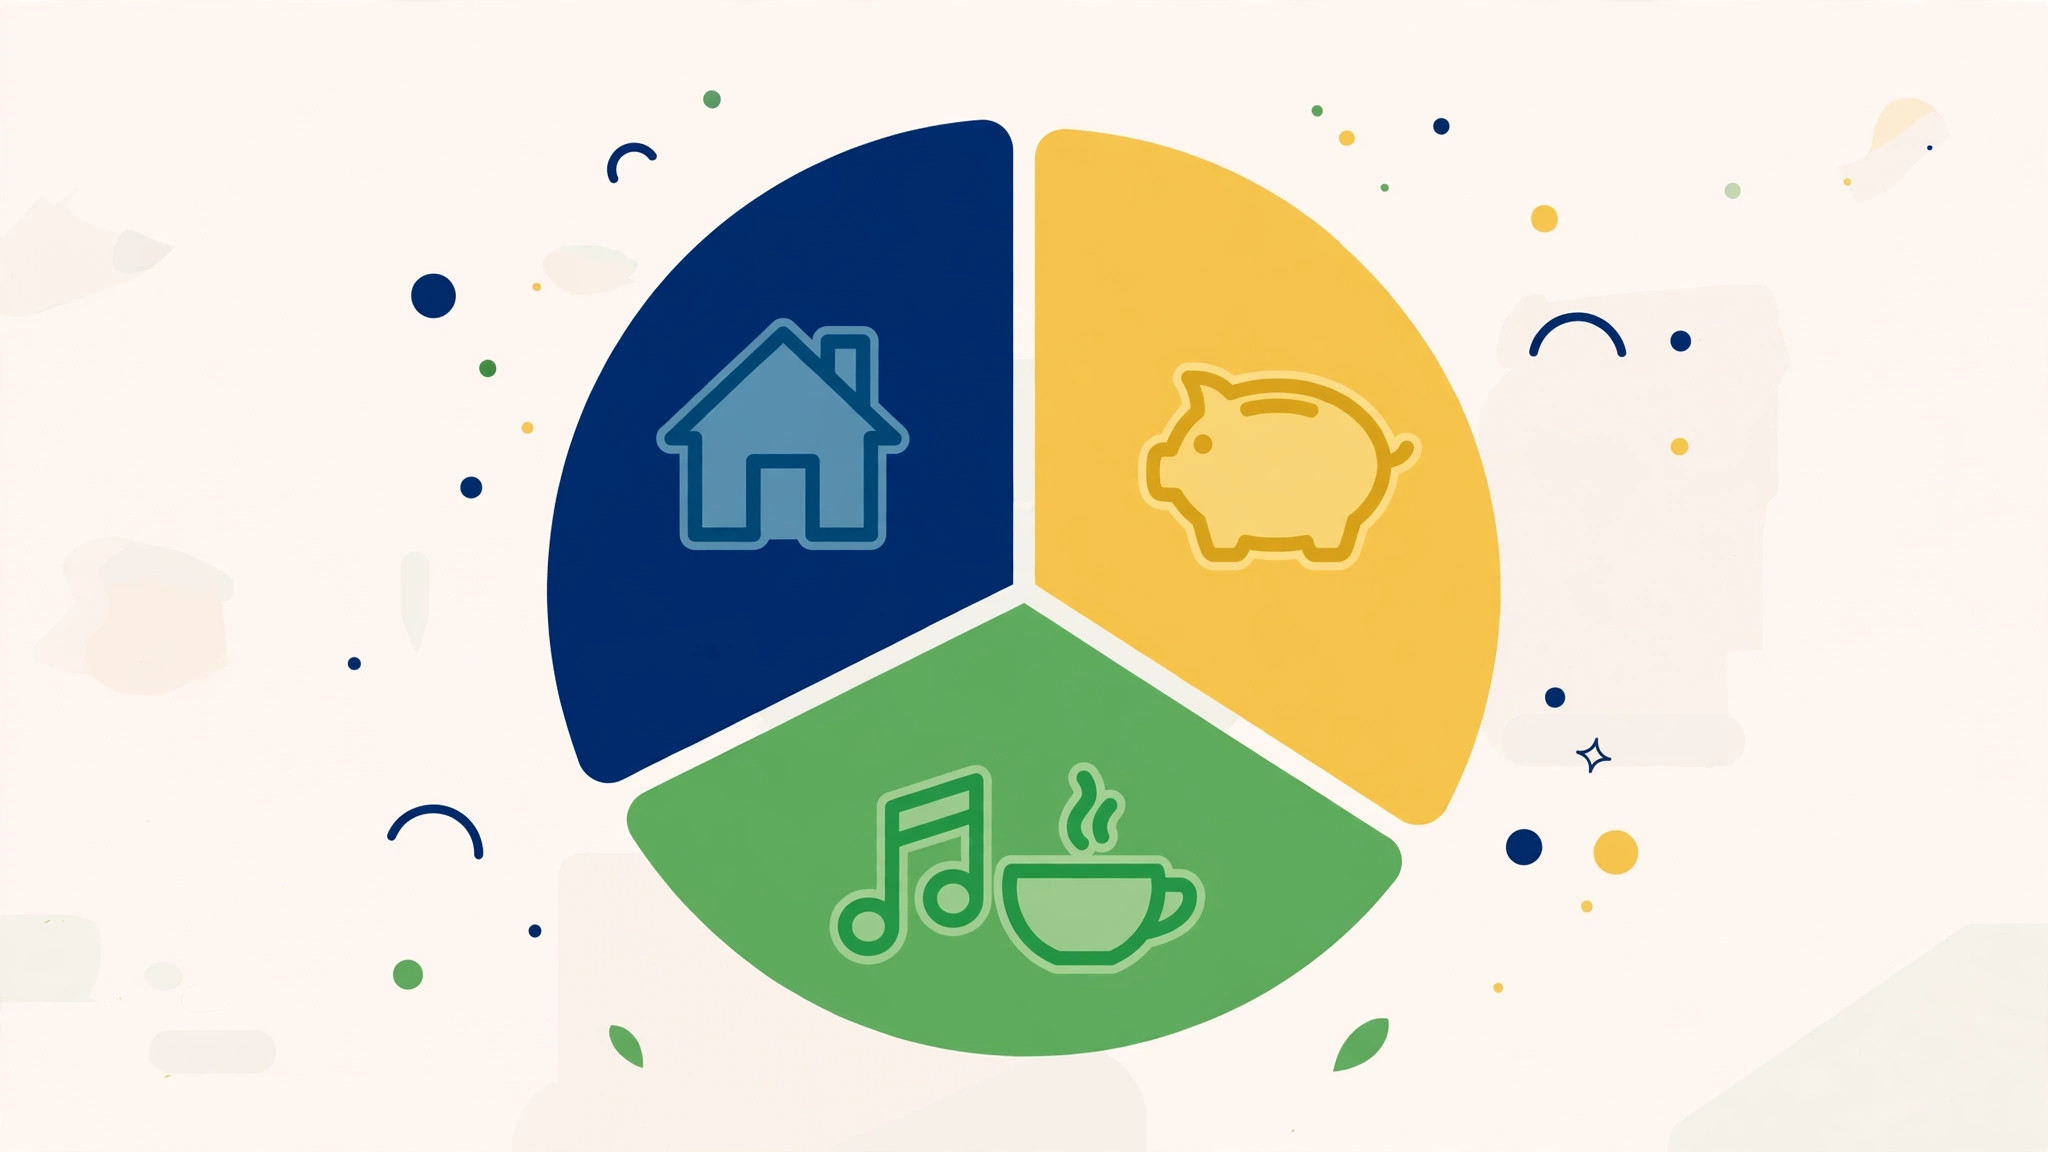
La regla 50/30/20 es el presupuesto más simple que existe: divide tu ingreso neto en tres grandes bloques —50% para necesidades, 30% para gustos y 20% para ahorro y deudas—. No requiere aplicaciones ni hojas…