
Las tarjetas de crédito para principiantes pueden ser tu mejor herramienta para construir historial o tu deuda más cara: todo depende de cómo la elijas y, sobre todo, de cómo la pagues. Una tarjeta no es dinero extra ni una extensión de tu sueldo: es un préstamo renovable que el banco te cobra a una de las tasas más altas del mercado si no lo devuelves completo cada mes.
En esta guía aprenderás qué mirar antes de aceptar tu primera tarjeta, las reglas que separan a quien la usa gratis de quien paga intereses durante años, y un ejemplo con números reales que muestra cuánto cuesta la misma compra según tu forma de pagar.
Qué es realmente una tarjeta de crédito
Cuando pagas con una tarjeta de crédito, el banco paga por ti y tú le debes ese dinero a él. Tienes un límite (el monto máximo que puedes deber), una fecha de corte (el día en que el banco suma tus compras del periodo) y una fecha de vencimiento (el último día para pagar sin intereses, normalmente 15-25 días después del corte).
La regla de oro que debes memorizar desde ya: si pagas el total de tu estado de cuenta antes del vencimiento, el banco no te cobra ni un centavo de intereses. Usaste su dinero gratis durante semanas. Si pagas menos del total, el saldo restante empieza a generar intereses a la tasa de la tarjeta, que en América Latina suele estar entre el 40% y el 90% anual.
Cómo elegir tu primera tarjeta sin equivocarte
Busca un límite bajo y sin cuota anual
Como principiante, tu objetivo no es tener mucho crédito: es demostrar que sabes usarlo. Una tarjeta con límite de $300 a $1,000 es perfecta. Si ningún banco te aprueba una tarjeta normal porque aún no tienes historial, empieza con una tarjeta garantizada (o asegurada): dejas un depósito que se convierte en tu límite, y funciona igual que cualquier otra tarjeta ante el buró de crédito.
- Sin cuota anual (o muy baja): pagar por tener la tarjeta solo tiene sentido si aprovechas beneficios que valgan más.
- Límite modesto: un límite bajo te protege de tus propios impulsos mientras creas el hábito.
- App y alertas: que puedas ver cada compra en tiempo real y programar el pago automático del total.
Compara el costo real, no el anuncio
Las ofertas gritan «meses sin intereses» y callan la tasa ordinaria. Antes de firmar, pregunta dos cosas: la tasa de interés anual si no pagas el total, y el costo anual total (CAT, TCEA o como se llame en tu país), que incluye comisiones y seguros. Una tarjeta «sin anualidad» con tasa del 90% sale carísima si un mes no llegas al pago completo.
5 reglas para usarla sin caer en la trampa
- Paga siempre el total, nunca el mínimo. El pago mínimo está diseñado para que la deuda dure años (lo verás en el ejemplo de abajo).
- No uses más del 30% de tu límite. Con un límite de $1,000, procura no deber más de $300 al corte. Usar casi todo el límite daña tu historial y te deja sin margen ante un imprevisto.
- Gasta solo lo que ya tienes en tu cuenta de débito. La pregunta antes de cada compra es: «¿podría pagar esto hoy en efectivo?». Si la respuesta es no, no lo compres a crédito.
- Automatiza el pago total. Programa el cargo automático por el total del estado de cuenta: eliminas el riesgo de un olvido, que es el error más caro y más común.
- Una sola tarjeta al principio. Dominar una durante 6-12 meses vale más que acumular tres que no controlas.
El ejemplo en números: la misma compra, dos precios
Imagina que estrenas tu tarjeta (límite de $1,000, tasa del 48% anual, es decir, 4% mensual) comprando un celular de $600. Fíjate en lo que pasa según cómo pagues. Calculamos ambas rutas mes a mes:
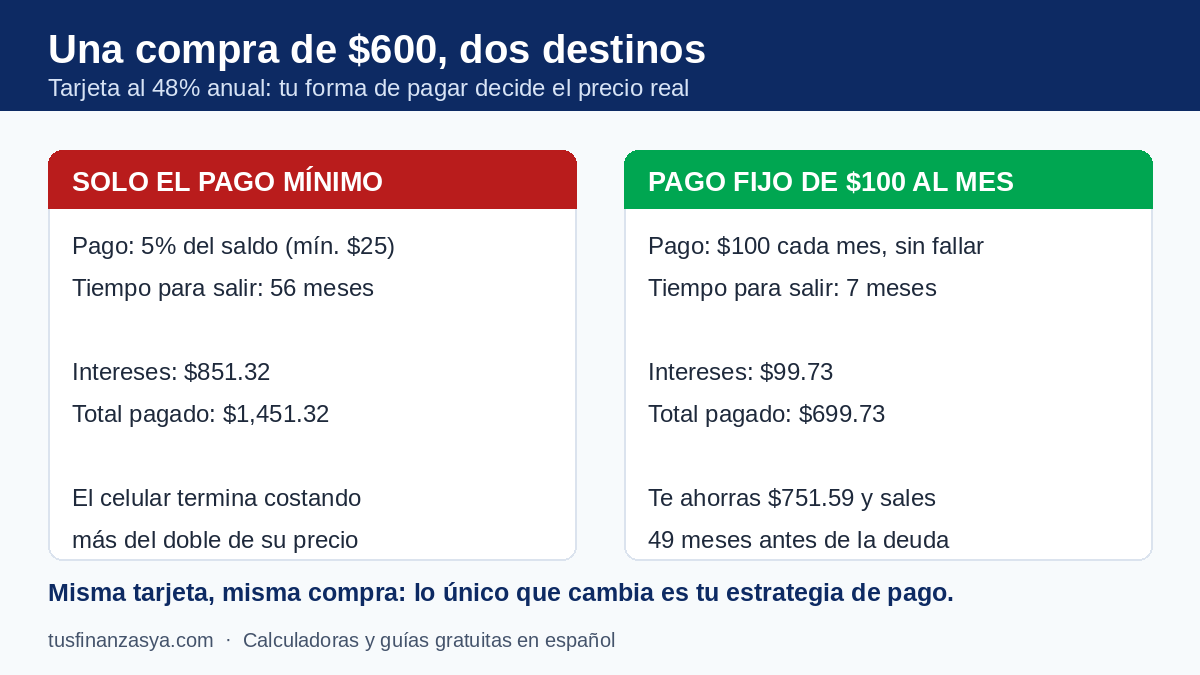
- Pagando solo el mínimo (5% del saldo, con un piso de $25): tardas 56 meses en liquidar y pagas $851.32 de intereses. El celular de $600 termina costando $1,451.32: ¡más del doble!
- Pagando $100 fijos al mes: sales en 7 meses, con solo $99.73 de intereses y un total de $699.73.
- La diferencia: $751.59 ahorrados y 49 meses menos de deuda, con la misma tarjeta y la misma compra.
Y hay un detalle extra: esos $600 representan el 60% de tu límite, el doble del 30% recomendado. Si en vez del celular hubieras cargado compras por $300 o menos, tu historial lo agradecería desde el primer mes. Haz la prueba con tus propios números en nuestra calculadora de tarjeta de crédito: cambia el monto del pago mensual y observa cómo se desploman el tiempo y los intereses.
Errores de principiante que debes evitar
- Retirar efectivo con la tarjeta: los adelantos de efectivo cobran comisión e intereses desde el primer día, sin periodo de gracia. Es el dinero más caro que existe.
- Pagar solo el mínimo «porque este mes estoy justo»: un mes se convierte en hábito, y el hábito en años de intereses, como viste en el ejemplo.
- Aprender a leer tu estado de cuenta demasiado tarde: ahí vienen el corte, el vencimiento, el pago mínimo y los intereses, y confundirlos sale caro. Te lo explicamos línea por línea en nuestra guía sobre cómo leer el estado de cuenta de tu tarjeta sin que te engañen.
- Aceptar cada aumento de límite como un logro: más límite sin más ingresos solo es más tentación. Acepta aumentos cuando tu presupuesto lo justifique, no antes.
Preguntas frecuentes
¿Cuánto tiempo debo esperar para pedir mi primera tarjeta?
Puedes empezar en cuanto tengas ingresos comprobables, aunque sean modestos. Si te la niegan por falta de historial, la tarjeta garantizada con depósito es la puerta de entrada estándar: tras 6-12 meses de pagos puntuales, la mayoría de bancos te ofrece migrar a una tarjeta normal.
¿Usar la tarjeta y pagarla completa afecta mi historial?
Al contrario: es exactamente así como se construye un buen historial. Cada mes que usas la tarjeta y pagas el total a tiempo queda registrado como un pago puntual, sin que pagues intereses. El buró registra tu comportamiento, no que hayas pagado intereses.
¿Qué pasa si un mes no puedo pagar el total?
Paga lo máximo que puedas por encima del mínimo y deja de usar la tarjeta hasta liquidar el saldo. Pagar el mínimo exacto debe ser la excepción de una emergencia, nunca tu plan: como muestra el ejemplo, una deuda de $600 al mínimo se estira a 56 meses y cuesta $851.32 solo en intereses.
Tu primera tarjeta no es peligrosa por ser crédito: es peligrosa si la tratas como ingreso. Úsala como lo que es —una herramienta de pago que, bien manejada, te sale gratis y te construye historial— y será el primer escalón de tu vida financiera, no la primera trampa.
Contenido con fines educativos. No es asesoría financiera.