
El estado de cuenta de tu tarjeta de crédito llega cada mes y la mayoría de personas lo abre, mira el total, paga algo y lo olvida. Eso es exactamente lo que el banco quiere: que no lo leas. Aprender cómo leer el estado de cuenta de tu tarjeta es la diferencia entre usar el crédito a tu favor y financiar la vida del banco durante años.
En esta guía desarmamos el estado de cuenta pieza por pieza: las 5 cifras que importan, los trucos que esconde y un ejemplo en números reales para que veas cuánto te cuesta no leerlo.
Las 5 cifras que debes buscar primero
Todo estado de cuenta, sin importar el banco o el país, contiene estas cinco cifras. Léelas en este orden:
1. Fecha de corte
Marca el fin del periodo de compras (normalmente 30 o 31 días). Todo lo que compres después del corte entra al estado de cuenta del mes siguiente. El saldo que el banco reporta a los burós de crédito es el del día de corte, no el de hoy: si tu corte fue ayer con un saldo alto, tu utilización reportada será alta aunque pagues todo hoy.
2. Fecha límite de pago
El último día para pagar sin que te cobren recargos por pago tardío ni afecten tu historial. Suele ser unos 20 días después del corte. Pagar después de esta fecha activa cargos moratorios y puede subirte la tasa (tasa de penalización). Pagar el mínimo antes de esta fecha evita los recargos, pero no evita los intereses.
3. Saldo al corte
Lo que debes en total al día del corte: compras + cargos del periodo + intereses pendientes. Es la foto real de tu deuda.
4. Pago para no generar intereses
La cantidad exacta para que el crédito te salga gratis: el total del saldo al corte. Si pagas ese monto antes de la fecha límite, aprovechas el periodo de gracia (normalmente 20-25 días desde el corte) y no pagas un peso de interés por las compras del periodo. Es la única cifra «buena» del estado de cuenta.
5. Pago mínimo
Lo mínimo que el banco exige para mantener tu tarjeta activa. Suele ser entre el 2% y el 5% del saldo, según el banco y el país. Pagarlo evita cargos moratorios y manchas en tu historial, pero no evita los intereses ordinarios: la deuda sigue creciendo debajo de ti.
El ejemplo en números: tu estado de cuenta de $8,000
Supón este estado de cuenta típico (ejemplo ilustrativo): saldo al corte de $8,000, tasa del 48% anual (4% mensual) y pago mínimo del 5%. Mira qué pasa con el primer mes:
- Interés del mes: $8,000 × 4% = $320
- Pago mínimo: 5% de $8,000 = $400
- De esos $400, solo $80 bajan tu deuda. Los otros $320 son interés.
Y si mes tras mes pagas solo el mínimo, sin dejar de usar la tarjeta:
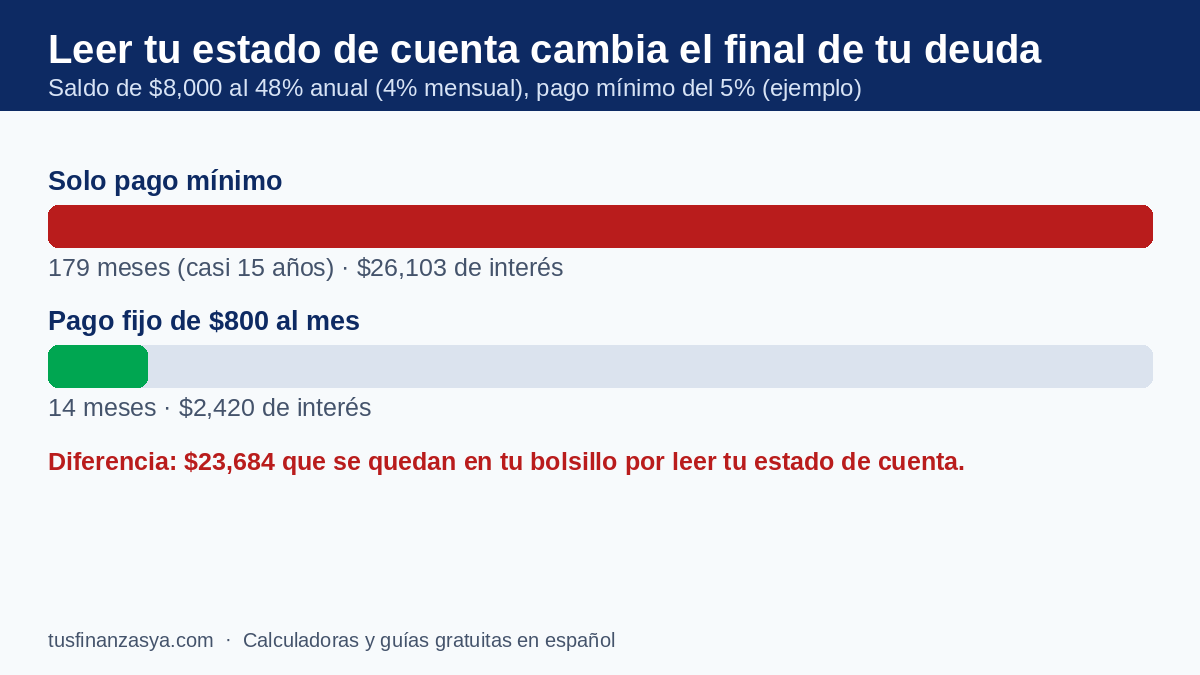
- Pagando solo el mínimo: 179 meses (casi 15 años) y $26,103 de interés.
- Pagando $800 fijos al mes: 14 meses y $2,420 de interés.
- Diferencia: $23,684 que se quedan en tu bolsillo por leer el estado de cuenta y ajustar tu pago.
Los 3 trucos que el estado de cuenta esconde
Truco 1: el pago mínimo resaltado en grande
El banco muestra el mínimo en tipografía grande y el «pago para no generar intereses» en letra pequeña. Es diseño, no casualidad: cada mes que pagas solo el mínimo es un mes más de intereses para ellos. Si solo puedes pagar el mínimo, hazlo —evita daños peores—, pero entérate de que no es una estrategia, es una pausa.
Truco 2: los cargos «pequeños» sumados
Comisiones por disposición de efectivo, seguros atados a la tarjeta, anualidad prorrateada, cargos por pago tardío de meses anteriores. Revísalos línea por línea: si hay un cargo que no reconoces, reclámalo. Los bancos suelen revertir cargos no autorizados si llamas pronto.
Truco 3: las compras a meses sin intereses cuentan igual
Las cuotas de tus compras a meses aparecen en el saldo y en el mínimo del mes, pero no generan interés si cada pago llega puntual. Un solo atraso puede activar intereses sobre el saldo completo según tu contrato: verifica en el estado de cuenta que cada cuota se aplicó correctamente.
Cómo leer tu estado de cuenta en 5 minutos
Guarda esta rutina mensual:
- Verifica el saldo: ¿coincide con lo que esperabas? Compara con tus movimientos.
- Busca cargos desconocidos: cualquier línea que no reconozcas merece una llamada al banco.
- Localiza el pago para no generar intereses y pregúntate si puedes pagarlo completo este mes.
- Calcula tu pago real: si no puedes pagar el total, fija un monto por encima del mínimo y mantenlo. Comprueba cuánto cambia tu escenario con la calculadora de tarjeta de crédito usando tus cifras reales.
- Revisa las tasas: el estado de cuenta muestra tu tasa anual y la TCEA. Si subieron sin aviso, es hora de negociar o cambiar de tarjeta.
Qué hacer cuando detectas algo raro
Si un cargo no es tuyo, el banco está obligado a investigarlo: repórtalo cuanto antes, idealmente dentro de los días siguientes a recibir el estado de cuenta. Si te cobraron un interés distinto al contratado, guarda el estado de cuenta como evidencia y pide la aclaración por escrito. Y si el mínimo te está ahogando, revisa cómo se calcula el interés día a día sobre tu saldo promedio: entender el mecanismo es el primer paso para diseñar un plan de salida.
Preguntas frecuentes sobre el estado de cuenta
¿Qué pasa si pago después de la fecha de corte pero antes de la fecha límite?
Nada malo: el periodo de gracia corre desde el corte hasta la fecha límite de pago. Pagar el total dentro de ese periodo significa cero intereses por las compras del ciclo. El problema empieza cuando pagas después de la fecha límite.
¿El pago mínimo evita que me reporten mal al buró?
Sí, pagar al menos el mínimo antes de la fecha límite mantiene tu cuenta «al corriente». Pero cuidado: reportar el saldo alto del día de corte puede elevar tu utilización de crédito, que también pesa en tu puntaje.
¿Dónde encuentro la tasa real que me cobran?
En el estado de cuenta, normalmente junto a la TCEA o como «tasa de interés anual ordinaria». Si no la encuentras, está en tu contrato. Con ese dato, la calculadora te muestra tu escenario exacto.
Leer el estado de cuenta de tu tarjeta cada mes toma cinco minutos y puede ahorrarte miles en intereses. La próxima vez que llegue, no mires solo el total: busca las cinco cifras, encuentra el pago para no generar intereses y decide tu pago con información, no por inercia.
Contenido educativo: no es asesoría financiera. Las cifras del ejemplo son ilustrativas y verificadas con el cálculo estándar; las tasas, comisiones y condiciones reales varían por banco y país.