
Mucha gente cree que el interés de su tarjeta se calcula una vez al mes sobre el saldo final. La realidad es más incómoda: la mayoría de bancos calcula el interés de la tarjeta de crédito sobre el saldo promedio diario, día a día. Entender ese mecanismo explica por qué tu deuda baja tan lento y, más importante, te enseña dos trucos legales para pagar menos intereses desde este mes.
El método del saldo promedio diario, paso a paso
- El banco registra tu saldo cada día del ciclo (incluyendo compras nuevas cuando ya estás financiando).
- Suma todos los saldos diarios y los divide entre los días del ciclo: ese es tu saldo promedio diario.
- Aplica la tasa mensual (tasa anual ÷ 12) sobre ese promedio. Ese es el interés del mes.
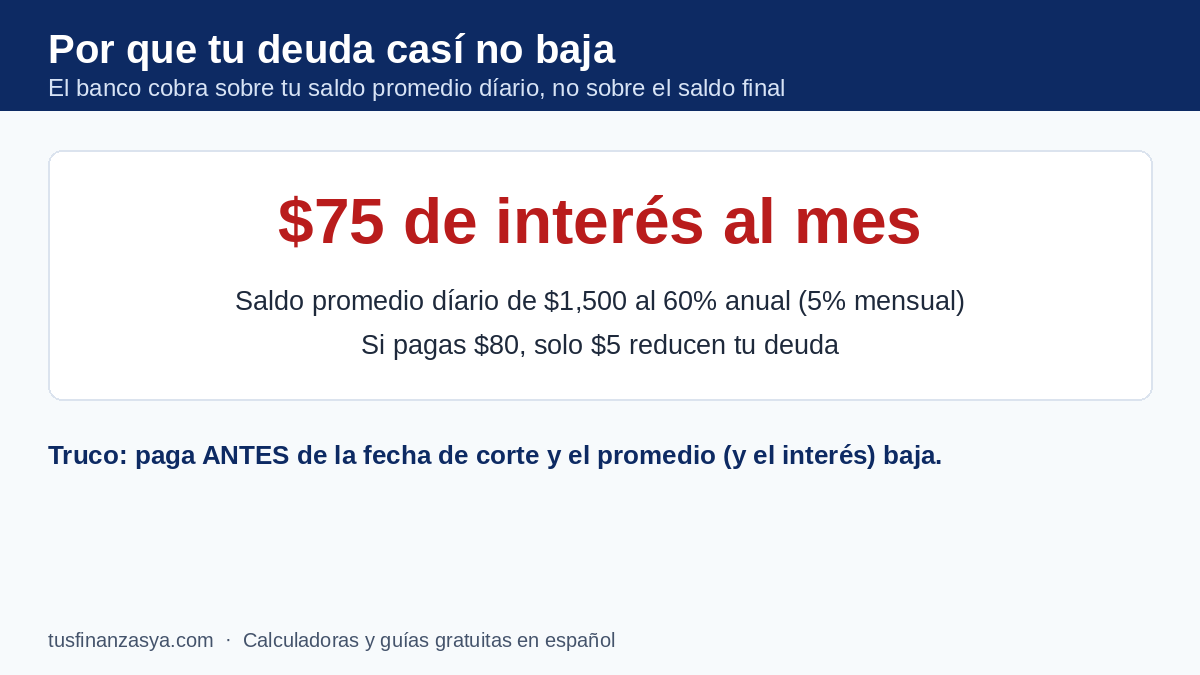
Ejemplo: mantienes un saldo promedio de $1,500 durante el ciclo con una tasa del 60% anual (5% mensual). Interés del mes = 1,500 × 5% = $75. Si tu pago fue de $80, solo $5 bajaron tu deuda. Ahí está la respuesta a «pago y pago y no bajo»: no es un error del banco, es la matemática del sistema, la misma que hace tan peligroso pagar solo el mínimo.
El periodo de gracia: tu aliado si pagas completo
Cuando pagas el total de tu estado de cuenta antes de la fecha límite, la mayoría de tarjetas no cobra interés por las compras del ciclo: es el periodo de gracia (suele ser de 20-25 días desde el corte). Pero si dejas aunque sea $1 sin pagar, el interés empieza a correr sobre el promedio diario… y en muchos bancos pierdes la gracia también para el ciclo siguiente hasta volver a pagar completo. Moraleja: financiar «solo un poquito» sale desproporcionadamente caro.
Dos formas legales de pagar menos interés desde ya
- Paga antes de la fecha de corte, no solo antes del vencimiento: como el interés se calcula sobre el promedio diario, pagar a mitad de ciclo baja el promedio y, con él, el interés. Este truco vale oro si recibes ingresos dos veces al mes.
- Divide tu pago en dos: dos pagos mensuales del mismo total reducen el saldo promedio más que un solo pago al final. Es el mismo dinero, mejor calendario.
Combina estos trucos con un pago fijo por encima del mínimo y la diferencia es enorme: compruébalo con tus cifras en la calculadora de tarjeta de crédito y arma el plan completo con la guía para salir de deudas.
¿Y los avances de efectivo y las compras a meses?
Cuidado extra: los avances de efectivo en tarjetas suelen NO tener periodo de gracia —el interés corre desde el día uno— y muchos bancos les aplican una tasa mayor. Las compras «a meses sin intereses» sí son sin interés si pagas cada cuota puntual, pero un solo atraso puede activar intereses sobre el saldo completo según tu contrato. Lee las condiciones de tu tarjeta: ahí vive la verdad de cuánto te cuesta.
Preguntas frecuentes sobre el interés de la tarjeta
¿Cómo sé la tasa exacta de mi tarjeta?
Está en tu contrato y en el estado de cuenta, normalmente junto a la TCEA. Busca la «tasa de interés anual ordinaria». Con ese dato, la calculadora te da tu escenario real.
¿El interés se cobra también sobre intereses anteriores?
Si no pagas, el interés impago se suma al saldo y genera nuevo interés (capitalización). Es el interés compuesto trabajando en tu contra, mes tras mes.
¿Si pago el doble del mínimo, pago la mitad de interés total?
Normalmente ahorras incluso más que la mitad, porque el saldo cae mucho más rápido y el promedio diario de los meses siguientes es menor. El efecto se acelera: por eso pagar un poco más cambia tanto el resultado final.
Contenido educativo: los métodos de cálculo pueden variar por banco y país; verifica el de tu tarjeta en tu contrato.