
Salir de deudas no es cuestión de suerte ni de ganar la lotería: es un sistema. Miles de personas con ingresos normales eliminan sus deudas cada año siguiendo un orden claro para pagarlas. En esta guía te explicamos los dos métodos que funcionan —la avalancha y la bola de nieve—, sus diferencias reales con números, y cómo elegir el tuyo para empezar hoy mismo.
Paso cero: sabe exactamente cuánto debes
Antes de elegir método, haz una lista completa de tus deudas: a quién le debes, saldo, tasa de interés anual y pago mínimo de cada una. No puedes atacar lo que no ves. Suma todo: esa cifra total, aunque duela, es tu punto de partida y tu primera victoria será verla bajar mes a mes.
Método avalancha: pagas primero la deuda más cara
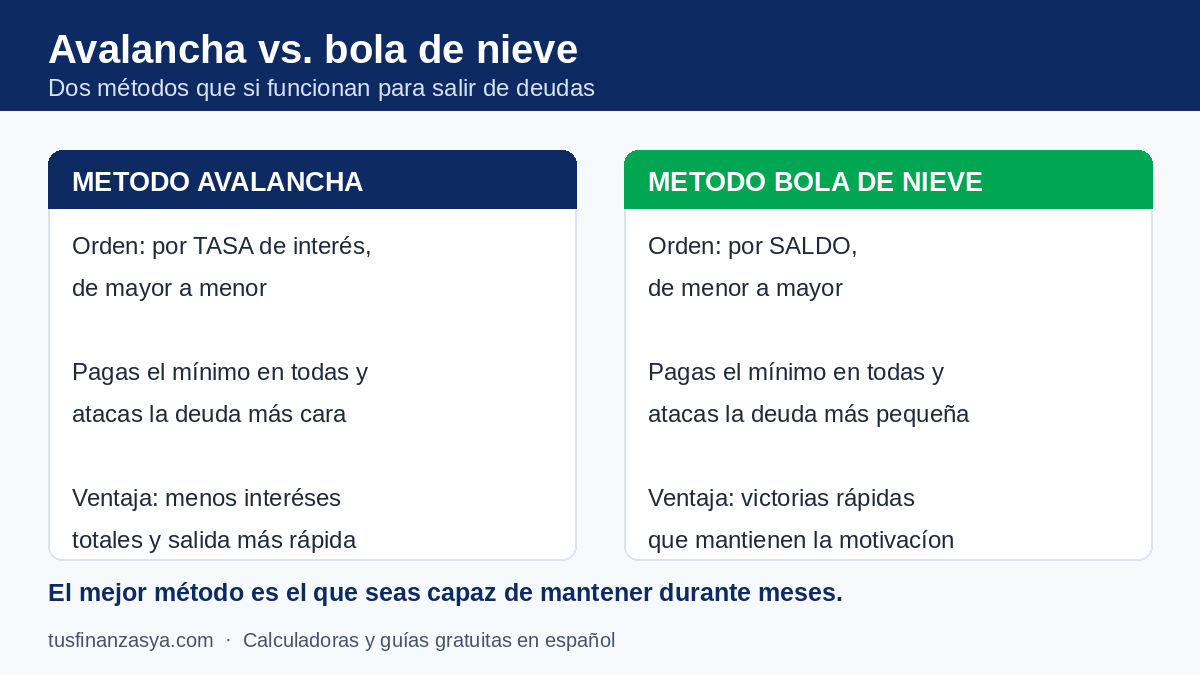
La avalancha ordena las deudas por tasa de interés, de mayor a menor. Pagas el mínimo en todas, y cada peso extra que puedas lo diriges a la de tasa más alta. Cuando esa desaparece, su pago completo pasa a la siguiente. Matemáticamente es el método más rápido y el que menos intereses paga en total.
Ejemplo: debes $2,000 en una tarjeta al 60% anual y $3,000 en un préstamo al 18%. Con la avalancha, atacas primero la tarjeta. Si quieres ver cuánto te ahorras en tiempo e intereses pagando un monto fijo mayor, pruébalo en nuestra calculadora de tarjeta de crédito: los números convencen más que cualquier discurso.
Método bola de nieve: pagas primero la deuda más pequeña
La bola de nieve ordena las deudas por saldo, de menor a mayor, sin mirar la tasa. Pagas el mínimo en todas y concentras tu dinero extra en la deuda más pequeña para eliminarla cuanto antes. Esas victorias rápidas generan motivación: cada deuda tachada es una prueba de que el plan funciona, y el monto que pagabas a esa deuda «rueda» hacia la siguiente, como una bola de nieve que crece.
¿Cuál método es mejor de verdad?
En números puros, la avalancha gana: pagas menos intereses. En comportamiento humano, la bola de nieve suele ganar: la gente abandona menos porque ve resultados pronto. La respuesta honesta es que el mejor método es el que seas capaz de mantener durante meses. Si eres de números y disciplina fría, avalancha. Si necesitas ver avances para no rendirte, bola de nieve. Ambos te llevan al mismo destino: cero deudas.
El plan completo, paso a paso
- Lista tus deudas con saldo, tasa y pago mínimo.
- Define tu monto de ataque: revisa tu presupuesto y decide cuánto extra al mes puedes dirigir a la primera deuda, aunque sean $25.
- Automatiza los mínimos de todas para nunca pagar recargos por atraso.
- Ataca la primera deuda según tu método y no uses más crédito mientras tanto: guarda o congela las tarjetas.
- Rueda los pagos: cada deuda eliminada suma su pago a la siguiente.
- Celebra los hitos sin gastar: marca en un calendario cada deuda tachada.
Errores que sabotean el plan
- Seguir usando la tarjeta que estás pagando: es llenar un balde con agujeros.
- Pagar solo mínimos en todo: con tasas altas, el saldo casi no baja. Nuestra guía sobre la trampa del pago mínimo lo muestra con cifras.
- Quedarte sin nada de efectivo: guarda primero un mini fondo de $300-$500 para imprevistos pequeños; si no, la primera emergencia te endeuda otra vez.
- Compararte con otros: tu plan es contra tu yo de ayer, no contra nadie más.
Preguntas frecuentes
¿Y si mi ingreso apenas alcanza para los mínimos?
Empieza igualmente: paga mínimos en todo y busca una sola fuente de dinero extra (vender algo, un trabajo puntual) para dar el primer golpe a una deuda. La bola de nieve con la deuda más pequeña suele ser lo más realista en ese caso.
¿Consolidar las deudas en un solo préstamo es buena idea?
Solo si la tasa del nuevo préstamo es claramente menor que el promedio de tus deudas y te comprometes a no volver a cargar las tarjetas. Si no cambias el hábito, terminas con el préstamo Y las tarjetas llenas otra vez.
¿En qué orden pago si una deuda ya está en cobro o demanda?
Las deudas con consecuencias legales o con servicios esenciales (vivienda, servicios básicos) van primero por riesgo, aunque el método diga otra cosa. Ante demandas, busca asesoría legal local.
Contenido educativo. Si tu situación incluye procesos legales o cobros judiciales, consulta a un profesional en tu país.