
El pago mínimo de tu tarjeta de crédito parece un alivio: una cifra pequeña que «cumple» con el banco. Pero está diseñado para mantenerte pagando intereses durante años. En esta guía te mostramos, con números concretos, cuánto te cuesta de verdad pagar el mínimo, por qué el saldo casi no baja y cómo diseñar un pago fijo que sí te saque de la deuda.
Qué es el pago mínimo (y qué no es)
El pago mínimo es la cantidad más pequeña que el banco te exige al mes para considerar tu cuenta «al corriente». Suele calcularse como un porcentaje del saldo —entre el 2% y el 5% según el banco y el país— más los intereses del mes. Pagarlo evita el recargo por atraso y el reporte negativo inmediato, pero no está pensado para que liquides tu deuda: está pensado para que la mantengas.
Los números de la trampa
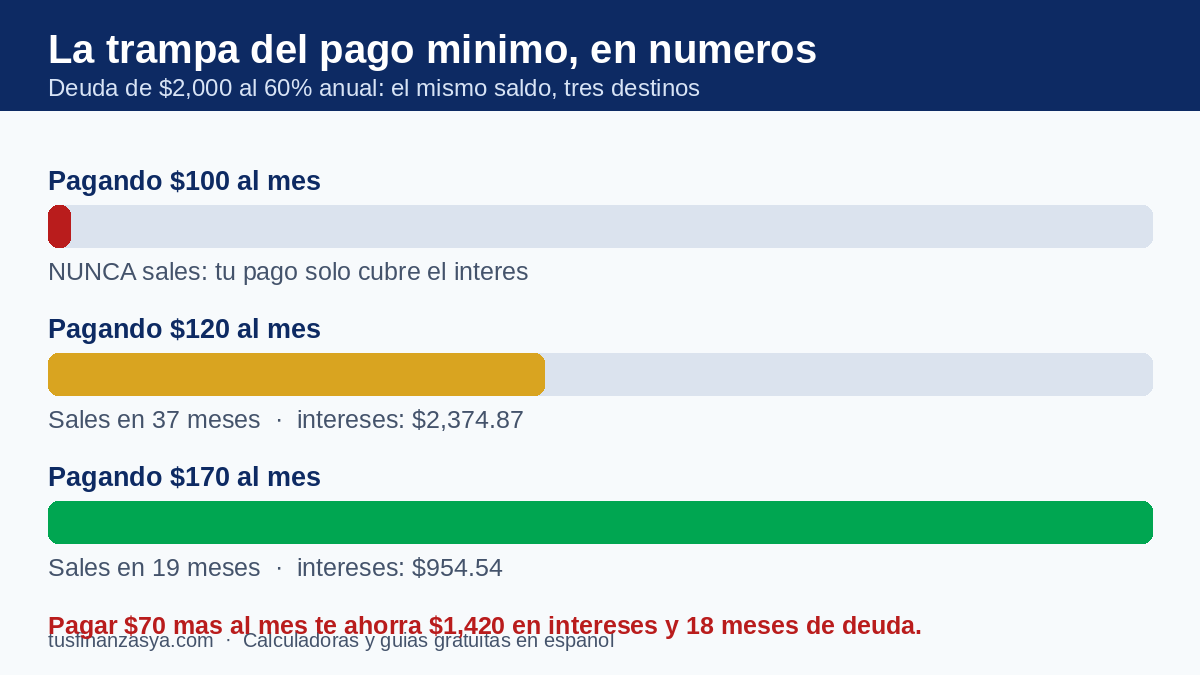
Imagina un saldo de $2,000 con una tasa del 60% anual, común en tarjetas de Latinoamérica. Solo el interés del primer mes es de $100. Si tu «pago» es de $100, tu saldo no baja ni un centavo: todo se fue en intereses. Incluso pagando un poco más, el avance es lentísimo al principio porque el interés se calcula sobre un saldo que apenas se mueve.
Ahora el contraste: con un pago fijo de $170 mensuales, esa misma deuda desaparece en 19 meses, con unos $955 de interés total. Haz tus propias pruebas con tu saldo y tu tasa en la calculadora de tarjeta de crédito: verás cómo cambia el final según el monto que decidas pagar.
Por qué el mínimo baja cada mes (y eso te perjudica)
Como el mínimo es un porcentaje del saldo, cuando el saldo baja un poco, el mínimo baja también. Resultado: si solo pagas el mínimo, cada mes aportas menos a capital, la deuda se estira durante años y el interés total puede llegar a costar tanto como lo que debías al principio. Es una rampa diseñada para deslizarte despacio, no para sacarte.
La solución: convierte tu pago en una cuota fija
- Mira tu estado de cuenta y anota tu pago mínimo actual.
- Fija ese monto (o uno mayor) como pago fijo mensual, sin reducirlo aunque el mínimo baje. Ese simple cambio ya acelera tu salida.
- Suma lo que puedas: $25 o $50 extra al mes recortan meses enteros de deuda. Revisa tu presupuesto para encontrarlos.
- Deja de usar la tarjeta mientras la liquidas; cada compra nueva vuelve a generar intereses sobre un saldo mayor.
- Cuando termines, no celebres gastando: redirige ese pago fijo a tu fondo de emergencia.
¿Y si ni siquiera puedo con el mínimo?
Ignorarlo empeora todo: recargos, intereses sobre intereses y daño a tu historial. Llama al banco antes de atrasarte y pregunta por un plan de pagos o una reestructuración; muchas entidades prefieren negociar a perder el crédito completo. Y si tienes varias tarjetas en esta situación, organiza el ataque completo con nuestra guía para salir de deudas.
Preguntas frecuentes
¿Pagar el mínimo daña mi historial crediticio?
No directamente, porque estás «al día». Pero mantener saldos altos durante mucho tiempo eleva tu utilización de crédito, un factor que sí puede bajar tu puntaje.
¿El banco puede obligarme a pagar más que el mínimo?
No: el mínimo es lo único exigible para estar al corriente. Pagar más es tu decisión —y es justamente la decisión que te conviene—.
¿Qué pasa si un mes pago menos que el mínimo?
La diferencia se suma al saldo con intereses, además de posibles recargos por pago tardío y el reporte negativo a los burós. Es el escenario a evitar a toda costa.
Contenido educativo. Los porcentajes de pago mínimo y las tasas varían por banco y país; verifica los de tu tarjeta en tu estado de cuenta.