
La regla 50/30/20 es el presupuesto más simple que existe: divide tu ingreso neto en tres grandes bloques —50% para necesidades, 30% para gustos y 20% para ahorro y deudas—. No requiere aplicaciones ni hojas de cálculo complicadas, y en esta guía te enseñamos a aplicarla con tus números reales, adaptarla si tus porcentajes no cuadran al principio y usarla para financiar tus metas.
Cómo funciona la regla 50/30/20
Toma tu ingreso neto mensual (lo que realmente llega a tu cuenta) y reparte:
- 50% — Necesidades: vivienda, comida básica, transporte, servicios, seguros y pagos mínimos de deudas. Lo que necesitas para vivir y trabajar.
- 30% — Gustos: restaurantes, entretenimiento, suscripciones, viajes, ropa más allá de lo básico. Lo que hace la vida agradable pero es negociable.
- 20% — Ahorro y futuro: fondo de emergencia, pago extra a deudas e inversión. Este bloque se aparta primero, el día de pago, no con «lo que sobre».
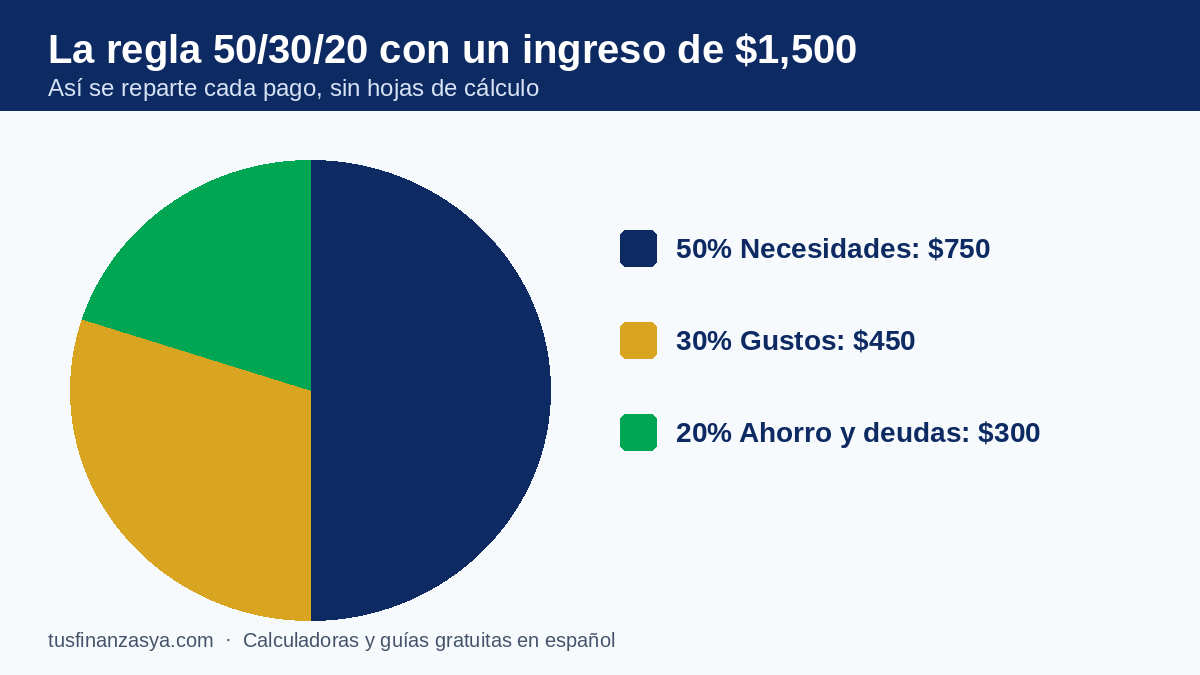
Ejemplo: con un ingreso neto de $1,500, tu marco sería $750 de necesidades, $450 de gustos y $300 para ahorro y deudas. Con la calculadora de ahorro puedes convertir esos $300 mensuales en la fecha exacta en que alcanzas tu próxima meta.
Paso a paso para aplicarla esta semana
- Calcula tu ingreso neto promedio. Si es variable, usa el promedio de los últimos 3-6 meses y trabaja con el escenario bajo.
- Clasifica tus gastos del último mes en las tres categorías, con honestidad brutal: la comida a domicilio frecuente es «gusto», no «necesidad».
- Compara con la regla. Casi nadie empieza en 50/30/20; lo normal es descubrir algo como 70/25/5. Ese diagnóstico, no la culpa, es el valor del ejercicio.
- Ajusta un bloque por vez: primero reduce gustos un poco para llevar el ahorro del 5% al 10%; después ataca la estructura de necesidades si es posible (viviendo con alguien más, renegociando servicios, cambiando de plan de teléfono).
- Automatiza el 20% (o tu porcentaje actual) el día de pago hacia tu cuenta de ahorro separada.
Cuando las necesidades superan el 50%
En ciudades caras o con ingresos justos, las necesidades pueden comerse el 60-70%. La regla no es una sentencia: es una brújula. Adáptala a algo como 65/20/15 mientras trabajas en las dos palancas de fondo: bajar el costo de tu mayor necesidad (normalmente la vivienda) o aumentar el ingreso. Lo inaceptable no es estar en 70/25/5; es no tener ningún sistema. Lee también cómo combinar este presupuesto con tu fondo de emergencia.
Errores comunes al usar la regla
- Contar el ingreso bruto: la regla se aplica sobre el neto, el dinero que sí controlas.
- Meter las deudas en «necesidades» y olvidarse de atacarlas: el mínimo va en necesidades, pero el pago EXTRA va en el 20%, y es el que te libera. Si tus deudas son el problema central, tu prioridad es el plan para salir de deudas.
- Revisar el presupuesto una vez al año: esto funciona con una revisión de 15 minutos al mes.
- Abandonar tras un mes malo: diciembre o una emergencia desordenan cualquier presupuesto. Se ajusta y se sigue.
Preguntas frecuentes
¿Dónde pongo el pago de la tarjeta de crédito?
El pago mínimo cuenta como necesidad (es una obligación). Todo lo que pagues por encima del mínimo sale del bloque del 20%, porque es construcción de tu futuro financiero.
¿La regla sirve si gano por comisiones o soy independiente?
Sí, usando un ingreso base conservador (tu mes flojo típico). En los meses buenos, el excedente va directo al bloque del 20% para compensar los malos.
¿Debo llegar exactamente a 50/30/20?
No. Úsala como dirección: cada punto que muevas de «gustos» a «ahorro» acelera tus metas. Un 55/25/20 sostenido vale más que un 50/30/20 perfecto durante dos meses.
Contenido educativo. Adapta los porcentajes a tu realidad; lo importante es que el ahorro ocurra primero y siempre.