
Un fondo de emergencia es dinero guardado exclusivamente para imprevistos: perder el empleo, una reparación urgente, una emergencia médica. No es un lujo ni es «dinero parado»: es el muro que separa un susto de una catástrofe financiera. En esta guía verás cuánto necesitas según tu situación, dónde guardarlo y cómo construirlo paso a paso aunque tu ingreso sea justo.
¿Cuánto dinero debe tener tu fondo de emergencia?
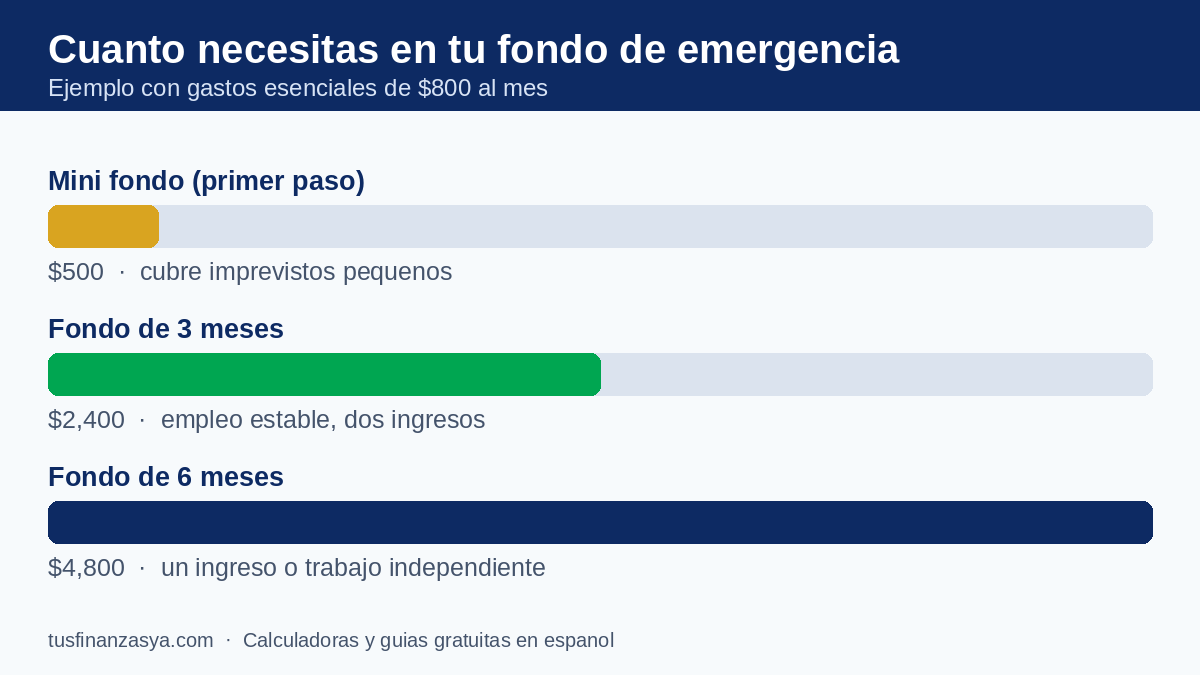
La referencia estándar es de 3 a 6 meses de tus gastos esenciales (vivienda, comida, transporte, servicios y pagos mínimos de deudas; no tu sueldo completo). Ajusta según tu riesgo:
- 3 meses: empleo estable, dos ingresos en casa, buena salud, sin dependientes.
- 6 meses: un solo ingreso, trabajo por cuenta propia o comisiones, dependientes a tu cargo.
- Hasta 9-12 meses: ingreso muy variable o sector laboral inestable.
Si tus gastos esenciales son $800 al mes, tu fondo completo sería de $2,400 a $4,800. Con nuestra calculadora de ahorro puedes convertir esa meta en un aporte mensual concreto según tu plazo.
No empieces por el fondo completo: empieza por el mini fondo
Mirar una meta de miles de dólares puede paralizar. Divide el camino: tu primera meta es un mini fondo de $500 (o el equivalente a dos semanas de gastos). Ese colchón pequeño absorbe la mayoría de imprevistos cotidianos —la llanta, la tubería, el electrodoméstico— y rompe el ciclo de resolver cada sorpresa con la tarjeta de crédito. Después, escala a 1 mes de gastos, luego a 3, y así sucesivamente.
Dónde guardar el fondo de emergencia
El fondo debe cumplir tres condiciones: seguro, separado y disponible.
- Cuenta de ahorro separada, idealmente en otro banco o sin tarjeta asociada: si lo ves cada día junto a tu dinero de gasto, lo terminarás tocando.
- Sin riesgo: nada de inversiones volátiles. Su trabajo no es crecer, es estar ahí.
- Disponible en 24-48 horas: liquidez inmediata, sin penalizaciones por retirar.
- Si la cuenta paga algo de interés, mejor: el rendimiento es un bono, no el objetivo.
Cómo construirlo paso a paso
- Calcula tu meta: suma tus gastos esenciales de un mes y multiplícalos por el número de meses que elegiste.
- Fija el aporte mensual con la calculadora de ahorro: mejor una cifra pequeña que cumplas a una grande que abandones.
- Automatiza el día de pago: transferencia programada el mismo día que cae tu ingreso. Lo que no pasa por tus manos no se gasta.
- Alimenta el fondo con extras: bonos, devoluciones de impuestos, ventas de cosas que no usas. Regla simple: 50% de todo ingreso extra va directo al fondo hasta completarlo.
- Recorta un gasto temporal: durante la construcción, suspende una suscripción o un gusto semanal y redirige ese monto. Tiene fecha de fin, así que no se siente como un castigo eterno.
Qué cuenta como emergencia (y qué no)
Emergencia: perder ingresos, gasto médico urgente, reparación indispensable de la casa o del vehículo que usas para trabajar. NO es emergencia: una oferta irresistible, las vacaciones, el teléfono nuevo ni los regalos de temporada. Para esos gastos se crean fondos de ahorro separados, como explicamos en nuestra guía sobre ahorrar e invertir. Si usas el fondo, perfecto —para eso está—, pero tu siguiente prioridad financiera es reponerlo.
Preguntas frecuentes
¿Primero el fondo o primero pagar deudas?
Primero el mini fondo de $500, después ataca las deudas caras con tu plan (avalancha o bola de nieve), y al salir de ellas completa el fondo de 3-6 meses. Sin mini fondo, cualquier imprevisto te devuelve a la deuda.
¿Puedo tener el fondo en una cuenta que dé intereses altos?
Sí, siempre que sea de disponibilidad inmediata y sin riesgo de perder capital. Desconfía de rendimientos «altísimos garantizados»: suelen esconder riesgo o fraude.
¿El fondo debe estar en efectivo?
Una pequeña parte en casa (para 48-72 horas sin bancos) es razonable; el resto, en la cuenta separada. Todo en efectivo bajo la almohada pierde valor con la inflación y está expuesto a robo.
Contenido educativo; adapta las cifras y los instrumentos a los disponibles en tu país.