
Cuando comparas préstamos o tarjetas, todos te muestran una tasa de interés grande y bonita… y una TCEA pequeña y escondida. Esa cifra discreta es la que manda: la TCEA (Tasa de Costo Efectivo Anual) resume cuánto te cuesta de verdad un crédito en un año, incluyendo intereses, comisiones y seguros. En esta guía verás qué es la TCEA, cómo se diferencia de la tasa de interés y cómo usarla para elegir el crédito más barato.
Qué es la TCEA, en palabras simples
La TCEA es el costo total de un crédito expresado como porcentaje anual. A diferencia de la tasa de interés —que solo mide el interés—, la TCEA suma todo lo que pagas por tener ese crédito: intereses, comisión de apertura, seguros obligatorios, gastos administrativos y cargos periódicos. Por eso dos créditos con la misma tasa pueden tener TCEA muy distintas, y el de la TCEA menor es el más barato aunque su «tasa anunciada» sea igual o incluso un poco mayor.
En algunos países la misma idea se llama CAT (Costo Anual Total), CFT (Costo Financiero Total) o TEA efectiva con cargos; el nombre cambia, el concepto no: es la única cifra diseñada para comparar.
Tasa de interés vs. TCEA: el ejemplo que lo aclara
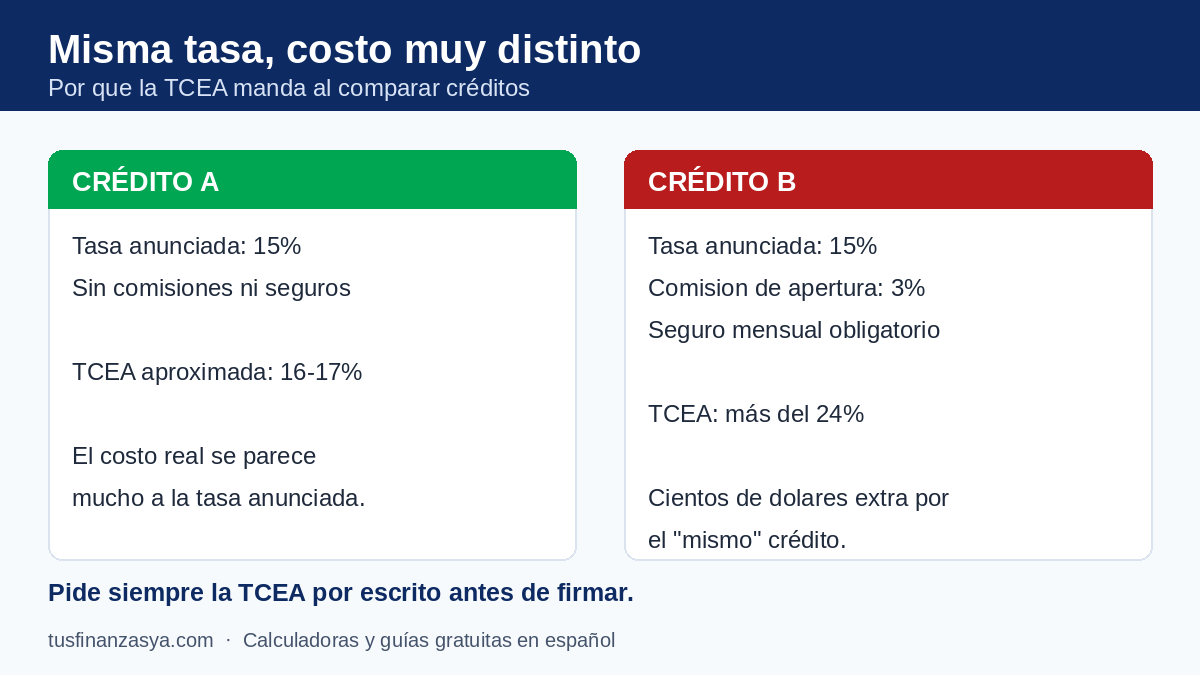
- Crédito A: tasa 15% anual, sin comisiones ni seguros → su TCEA rondará el 16-17%.
- Crédito B: tasa 15% anual, con comisión de apertura del 3% y seguro mensual obligatorio → su TCEA puede superar el 24%.
En un préstamo de $10,000 a 36 meses, esa diferencia de TCEA significa pagar cientos de dólares más por el «mismo» crédito. La publicidad destacará la tasa del 15% en ambos; la TCEA aparece en el contrato y en los comparadores oficiales. Haz siempre la doble comprobación con nuestra calculadora de préstamos para ver el total en dinero, no solo en porcentaje.
Cómo usar la TCEA para comparar créditos en 3 pasos
- Pide la TCEA por escrito en cada oferta (por ley, en muchos países deben dártela); si un vendedor la evade, mala señal.
- Compara créditos del mismo monto y plazo: la TCEA varía con el plazo, así que iguala las condiciones antes de comparar.
- Traduce a dinero: multiplica y suma con la tabla de amortización para saber el costo total en tu moneda, como en cuánto cuesta realmente un préstamo.
Ojo: la TCEA de las tarjetas de crédito
En tarjetas, la TCEA suele ser altísima (60%, 90% o más) porque combina intereses, membresías y cargos. Y recuerda: esa tasa se aplica solo si financias saldos; si pagas el total de tu estado de cuenta cada mes, el costo de usar la tarjeta puede ser cero. Lo peligroso es financiar pagando el mínimo: lee la trampa del pago mínimo y calcula tu caso en la calculadora de tarjeta de crédito.
Preguntas frecuentes sobre la TCEA
¿La TCEA incluye la penalidad por pago tardío?
Generalmente no: la TCEA supone que pagas puntualmente. Los recargos por atraso son adicionales, otra razón para no atrasarte jamás.
¿Una TCEA menor siempre significa mejor crédito?
En costo, sí, a igualdad de monto y plazo. Pero también valora la flexibilidad: penalidad por prepago, posibilidad de adelantar capital y la reputación de la entidad.
¿Dónde encuentro la TCEA de mi tarjeta actual?
En tu contrato y en los estados de cuenta; muchos bancos la publican también en sus tarifarios web. Conocerla es el primer paso para decidir si te conviene cambiar de tarjeta.
Contenido educativo. Los nombres y obligaciones de divulgación de la TCEA/CAT varían por país; verifica la normativa de tu regulador financiero local.