
Dos bancos pueden ofrecerte «el mismo» préstamo de $10,000 y que uno te cueste $1,900 en intereses y el otro más de $4,000. La diferencia no está en el monto ni en la cuota que te enseñan: está en el costo total. En esta guía aprenderás a calcularlo, a comparar ofertas como un profesional y a detectar los cargos que disparan el precio real de cualquier crédito.
La fórmula del costo total
Costo total = (cuota mensual × número de meses) + comisiones y cargos iniciales + seguros obligatorios durante el plazo. La parte de intereses es: costo total − monto recibido. Fácil de decir, pero los bancos compiten anunciando la cuota, no el total, porque una cuota pequeña «se siente» barata aunque el préstamo sea caro.
Haz el ejercicio con tus datos en la calculadora de préstamos: prueba el mismo monto y tasa a 24, 36 y 60 meses y compara la fila de intereses totales. Esa comparación de 30 segundos te puede ahorrar miles.
Ejemplo comparativo: tres ofertas, un mismo préstamo
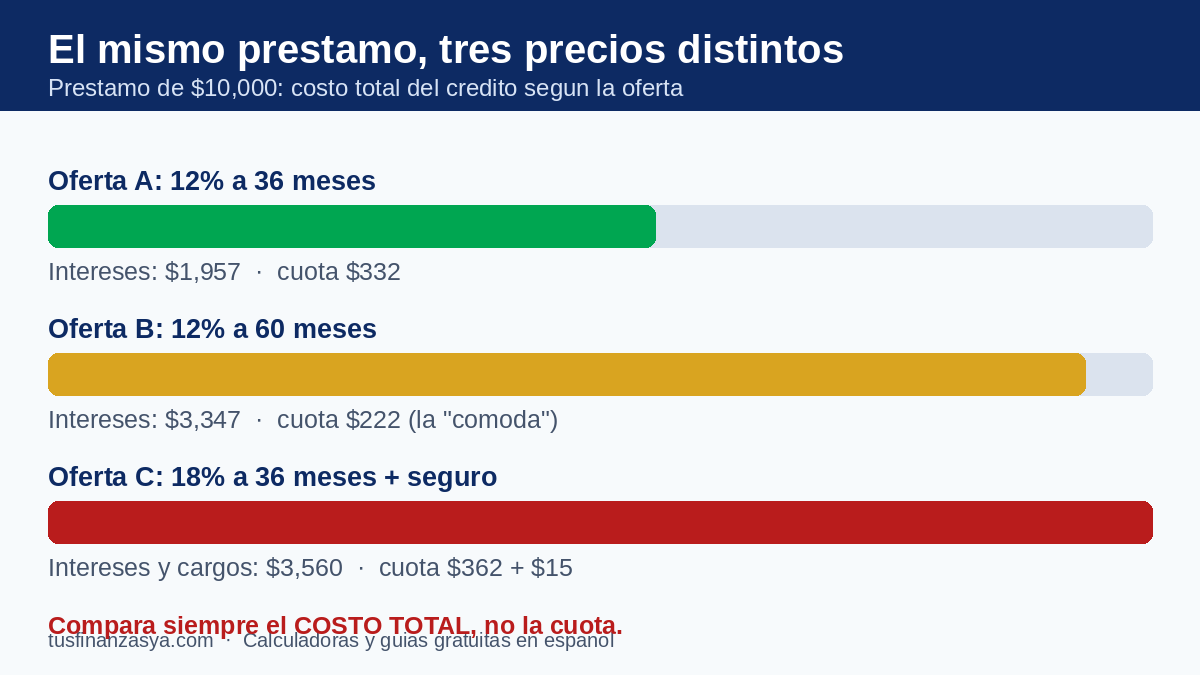
- Oferta A: $10,000 al 12% anual, 36 meses → cuota ~$332, interés total ~$1,957. Costo del crédito: $1,957.
- Oferta B: $10,000 al 12% anual, 60 meses → cuota ~$222 (¡qué cómoda!), interés total ~$3,347. Costo: $3,347.
- Oferta C: $10,000 al 18% anual, 36 meses, con «seguro obligatorio» de $15/mes → cuota ~$362 + $15, interés y cargos totales ~$3,560. Costo: $3,560.
La oferta B se anuncia como «la de cuota más baja» y la C parecía competitiva por plazo. A es, de lejos, la más barata. Si solo miras la cuota, eliges mal pagando una sonrisa.
Los cargos ocultos que disparan el costo
- Comisión de apertura o estudio: un porcentaje del monto que a veces se descuenta de lo que recibes (pides $10,000 y te entregan $9,700, pero pagas intereses sobre $10,000).
- Seguros «obligatorios» de desempleo o de vida ligados al préstamo: pueden sumar $10-$30 mensuales.
- Tasa variable: empieza baja y sube según un índice; el costo total deja de ser predecible.
- Cargos por pago tardío y gastos de cobranza: no entran en la «oferta», pero entran en tu vida si te atrasas un mes.
- Penalidad por prepago: te castigan por pagar antes. Pregúntalo siempre por escrito.
Cómo comparar ofertas en 5 minutos
- Pide a cada entidad lo mismo: monto, plazo y que te entreguen la tabla de amortización completa.
- Calcula el costo total de cada una con la fórmula de arriba, sumando TODOS los cargos del contrato.
- Normaliza: compara al mismo plazo. Si una oferta solo existe a 60 meses, compárala con lo que pagarías al usarla y prepagar a los 36 (si no hay penalidad).
- Verifica tu capacidad: la cuota total de tus deudas no debería superar el 30-35% de tu ingreso neto; si lo supera, el préstamo «barato» puede salirte carísimo. Revisa tu presupuesto 50/30/20.
- Decide por costo total, no por cuota ni por la rapidez de aprobación.
Preguntas frecuentes
¿Qué es el CAT o costo anual total?
En varios países los reguladores obligan a publicar una cifra única (CAT, CFT o similar) que resume tasa + comisiones en un porcentaje anual comparable. Es una buena primera referencia, pero verifica igualmente el costo total en dinero con la tabla de amortización.
¿Un préstamo a tasa 0% es realmente gratis?
A veces el «interés cero» esconde un precio del producto inflado o comisiones administrativas. Compara el precio total pagando a crédito contra el precio de contado: la diferencia es el costo real.
¿Pagar antes siempre ahorra?
Sí, si el pago extra va a capital y no hay penalidad: reduces el saldo sobre el que se calcula cada interés futuro. Es la estrategia central junto al método avalancha de nuestra guía para salir de deudas.
Contenido educativo. Las cifras del ejemplo son ilustrativas con redondeos; verifica siempre las condiciones del contrato de tu entidad.