
El costo de oportunidad es el concepto financiero más importante que nadie te cobra… y sin embargo pagas todos los días. Cada vez que tu dinero permanece guardado sin rendir —en una gaveta, debajo del colchón o en una cuenta que paga casi nada— estás renunciando a las ganancias que ese mismo dinero podría generar. Esa renuncia tiene un precio exacto, y en esta guía lo vamos a calcular con números reales para que veas cuánto pierde tu dinero cuando no trabaja.
Qué es el costo de oportunidad
El costo de oportunidad es el valor de la mejor alternativa a la que renuncias cuando eliges una opción. No es un concepto exclusivo del dinero: si estudias una carrera, tu costo de oportunidad es el salario que dejaste de ganar en esos años; si pasas la tarde viendo una serie, es el libro que no leíste o el negocio que no empezaste.
Aplicado a tus finanzas personales, la idea es igual de simple:
- Guardar $10,000 en casa «por seguridad» tiene un costo: todo el rendimiento que esos $10,000 no generaron.
- Dejar el excedente del mes en una cuenta que paga 0.25% anual tiene un costo: la diferencia frente a un instrumento que paga 7% u 8%.
- Posponer el inicio de tu ahorro «para cuando gane más» tiene el costo más alto de todos: el tiempo perdido, que es el ingrediente principal del crecimiento.
El problema es que este costo es invisible. Nadie te envía un estado de cuenta que diga «este mes perdiste $63 por no invertir». Por eso casi nadie lo siente… hasta que hace las cuentas.
El enemigo silencioso: el dinero quieto también pierde
Hay una segunda pérdida que se suma a la primera: la inflación. Si los precios suben un 3% al año, el dinero guardado sin rendir compra cada año un 3% menos. Haz la cuenta a 20 años: $10,000 guardados hoy, con una inflación promedio del 3%, equivalen dentro de 20 años a un poder de compra de apenas $5,536.76. No perdiste billetes: perdiste casi la mitad de lo que esos billetes pueden comprar. El dinero quieto no está «seguro»: está encogiéndose en silencio.
El ejemplo en números: $10,000 durante 20 años
Veamos el costo de oportunidad completo con un ejemplo calculado paso a paso. Supongamos que hoy tienes $10,000 y comparas dos destinos: guardarlos sin rendir, o colocarlos en un instrumento conservador que rinde 8% anual con interés compuesto (una tasa alcanzable en la región entre certificados, fondos conservadores y aportes de largo plazo).
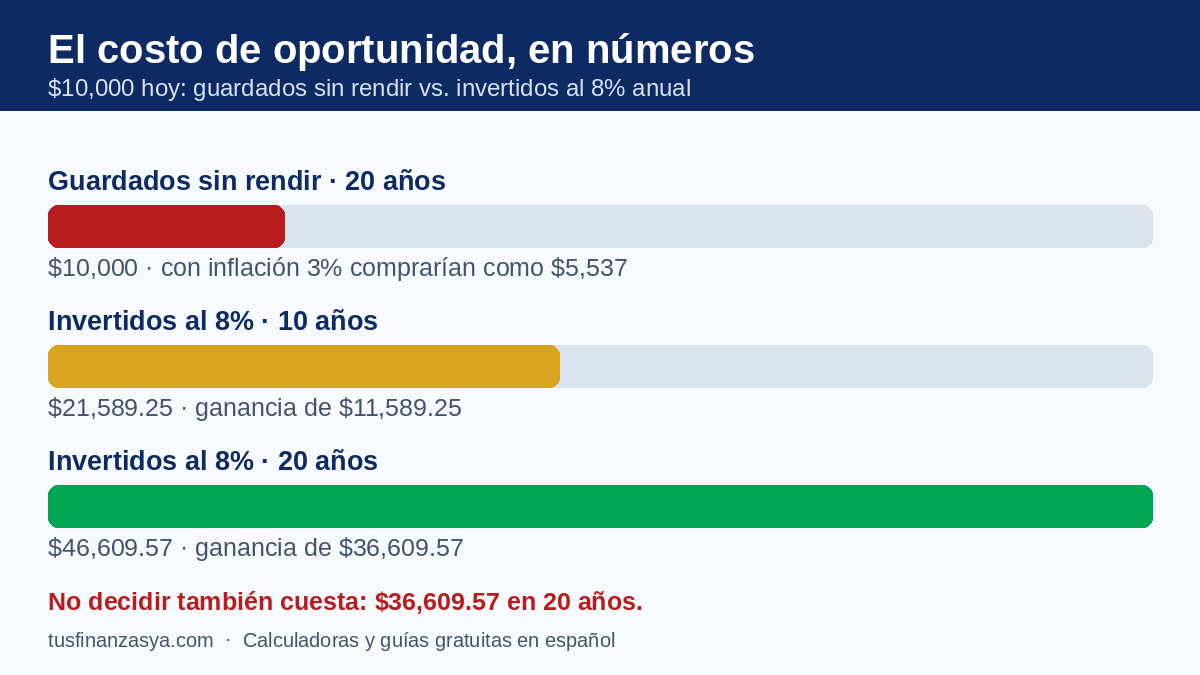
- Guardados sin rendir: a los 5, 10 y 20 años sigues teniendo $10,000 (y con inflación, cada vez valen menos).
- Invertidos 5 años al 8%: $10,000 × (1.08)5 = $14,693.28. Ganancia: $4,693.28.
- Invertidos 10 años al 8%: $10,000 × (1.08)10 = $21,589.25. Ganancia: $11,589.25.
- Invertidos 20 años al 8%: $10,000 × (1.08)20 = $46,609.57. Ganancia: $36,609.57.
Ahí está el costo de oportunidad, sin adornos: tras 20 años, la decisión de «dejarlo quieto por ahora» cuesta $36,609.57. Es decir, pierdes más de tres veces el monto original, no por una mala inversión, sino por no tomar ninguna decisión. Si quieres ver cómo funciona el mecanismo año por año, revisa nuestra guía de interés compuesto explicado con ejemplos, y si quieres calcular tu propio caso, prueba la calculadora de interés compuesto con tus montos y tu tasa.
Observa además el detalle más cruel del ejemplo: la mitad de la ganancia total llega en la segunda década. Quien empieza a los 10 años «tarde» no pierde el 50%: pierde mucho más, porque se salta justo los años en que la bola de nieve crece más rápido. El costo de oportunidad castiga sobre todo una cosa: esperar.
Cómo reducir tu costo de oportunidad (sin ser experto)
- Separa tu dinero por función: el fondo de emergencia (3 a 6 meses de gastos) debe estar disponible y seguro, aunque rinda poco; ahí la liquidez es la prioridad y su «costo» es en realidad un seguro. Todo excedente por encima de ese fondo sí debería estar trabajando.
- Sube un escalón a la vez: pasar de 0.25% a un plazo fijo o fondo conservador al 7-8% ya recorta la mayor parte del costo. No necesitas productos exóticos para capturar la diferencia grande.
- Automatiza un aporte mensual: invertir $100 cada mes al 8% durante 20 años suma más que esperar a juntar una gran cantidad «algún día». La constancia vence al monto.
- Revisa una vez al año: las tasas cambian. Una revisión anual de dónde está tu dinero y cuánto rinde evita que quede atrapado años en el instrumento equivocado.
Una advertencia honesta: no todo dinero debe invertirse
Entender el costo de oportunidad no significa meter cada peso en el instrumento que más rinde. El dinero que necesitarás en menos de un año, el de tu emergencia y el de tus obligaciones inmediatas deben priorizar seguridad y disponibilidad sobre rendimiento: su costo de oportunidad es el precio de dormir tranquilo, y es un precio justo. El error no es tener dinero líquido; el error es tener todo el dinero líquido, durante décadas, sin darte cuenta de lo que cuesta.
Preguntas frecuentes
¿El costo de oportunidad es una pérdida real si nunca «tuve» ese dinero?
Sí, en términos económicos lo es: es riqueza que tu patrimonio pudo tener y no tendrá por una decisión (o por indecisión). Que no aparezca en ningún estado de cuenta no lo hace imaginario; los $36,609.57 del ejemplo son tan reales como cualquier gasto, solo que se pagan con futuro en vez de con billetes.
¿Cómo calculo mi propio costo de oportunidad?
Toma el monto que tienes quieto, elige una tasa alternativa realista (por ejemplo, la de un plazo fijo de tu banco) y compárala con lo que hoy rinde tu dinero usando la fórmula: Monto × (1 + tasa)años. La diferencia entre ambos escenarios es tu costo de oportunidad para ese plazo.
¿Invertir siempre elimina el costo de oportunidad?
No: toda elección tiene un costo frente a la siguiente mejor alternativa. La meta no es eliminarlo —es imposible— sino hacerlo pequeño y consciente: que el dinero de largo plazo trabaje a una tasa razonable en vez de quedarse en cero por descuido.
Tu dinero siempre está haciendo algo: creciendo, rindiendo poco o perdiendo valor en silencio. El costo de oportunidad te recuerda que «no decidir» también es una decisión, y suele ser la más cara. La buena noticia es que revertirla no exige ser un experto ni tener una fortuna: exige empezar, aunque sea con poco, y dejar que el tiempo —ese ingrediente que no se puede comprar después— trabaje a tu favor.
Este contenido tiene fines educativos y no es asesoría financiera. Los rendimientos usados son ejemplos ilustrativos calculados con tasas fijas; los instrumentos reales pueden variar en el tiempo y algunos conllevan riesgo.