
Albert Einstein supuestamente lo llamó «la octava maravilla del mundo». Sea o no suya la frase, el interés compuesto es la fuerza más importante de tus finanzas personales: trabaja a tu favor cuando inviertes y en tu contra cuando debes. En esta guía lo explicamos sin fórmulas intimidantes, con ejemplos en dinero real, para que entiendas por qué empezar pronto vale más que empezar con mucho.
Interés simple vs. interés compuesto: la diferencia clave
Con el interés simple, ganas intereses solo sobre tu capital inicial. Con el interés compuesto, ganas intereses sobre tu capital más los intereses que ya ganaste. Esos intereses generan a su vez nuevos intereses, y el crecimiento se acelera con el tiempo, como una bola de nieve cuesta abajo.
Ejemplo mínimo: $1,000 al 10% anual. Con interés simple, en 10 años tienes $2,000. Con interés compuesto, tienes $2,593. ¿Y en 30 años? Simple: $4,000. Compuesto: $17,449. La diferencia no viene de la tasa: viene del tiempo y de no interrumpir el proceso.
La fórmula, sin miedo
La fórmula es Saldo = Capital × (1 + tasa) ^ tiempo. No necesitas memorizarla: necesitas entender sus tres palancas:
- Capital y aportes: cuánto pones. Los aportes mensuales constantes suelen importar más que un monto inicial grande.
- Tasa: el rendimiento anual. Subirla ayuda, pero buscar tasas irreales es la vía rápida a estafas o a riesgos que no entiendes.
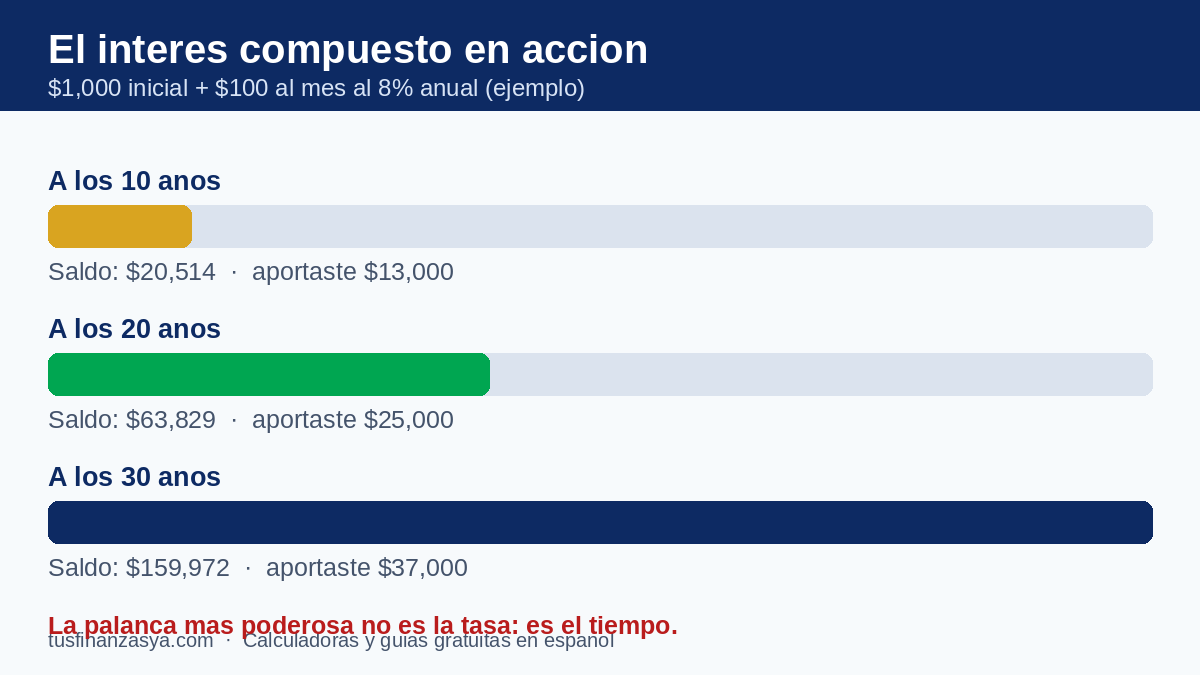
- Tiempo: la palanca más poderosa y la única que no se puede comprar después. Cada año que esperas, el efecto final se reduce de forma desproporcionada.
Juega con tus propios números en la calculadora de interés compuesto: cambia los años de 20 a 30 y mira lo que ocurre con el saldo final. Ese experimento enseña más que diez definiciones.
El experimento de los dos ahorradores
María empieza a los 25 años: aporta $100 al mes durante 10 años (total $12,000) y luego deja el dinero quieto hasta los 65. Juan empieza a los 35 y aporta los mismos $100 al mes durante 30 años (total $36,000). Con un rendimiento del 8% anual, María termina con más dinero que Juan habiendo aportado la tercera parte. No es magia: sus primeros dólares tuvieron 40 años para componerse. La conclusión práctica: el mejor día para empezar era hace años; el segundo mejor es hoy.
Cómo poner el interés compuesto a trabajar para ti
- Empieza con lo que puedas: $25 al mes compuestos durante décadas superan a $200 al mes durante pocos años.
- Automatiza el aporte el día de pago, como una factura obligatoria contigo mismo.
- Reinvierte siempre: cada retiro de intereses reinicia parte de la bola de nieve.
- Reduce comisiones: un producto que te cobra 2% anual frente a otro de 0.5% puede costarte decenas de miles en el largo plazo, porque las comisiones también se «componen» en tu contra.
- Elimina el interés compuesto negativo: en las tarjetas de crédito, el mismo mecanismo multiplica tu deuda. Si tienes una, lee nuestra guía para salir de deudas paso a paso.
La inflación: el interés compuesto silencioso
La inflación también se compone, pero erosionando: con una inflación del 5% anual, el dinero guardado sin rendir pierde la mitad de su poder de compra en unos 14 años. Por eso el dinero de largo plazo no puede quedarse «bajo la almohada»: necesita rendir al menos cerca de la inflación para no retroceder, como comparamos en ahorro vs. inversión.
Preguntas frecuentes
¿Qué tasa de rendimiento es realista?
Depende del instrumento y el país. Históricamente, los mercados de acciones diversificados han promediado rendimientos nominales de un dígito alto en periodos muy largos, con años malos incluidos. Para planear, usa una tasa conservadora (por ejemplo 5-7%) y trata cualquier exceso como sorpresa agradable.
¿El interés compuesto aplica a las cuentas de ahorro?
Sí, técnicamente casi todas las cuentas capitalizan intereses; el problema es que su tasa suele ser tan baja que el efecto es pequeño frente a la inflación. El mecanismo es el mismo: lo que cambia es la fuerza (la tasa) y el plazo.
¿Cada cuánto se suma el interés en la calculadora?
Nuestra calculadora capitaliza mensualmente e incorpora tu aporte cada mes, que es como funcionan la mayoría de planes de ahorro e inversión automáticos.
Los rendimientos pasados no garantizan rendimientos futuros. Contenido educativo, no asesoría de inversión.