
Cuando compras un auto con financiamiento, el precio que ves en la agencia es apenas la mitad de la historia. La otra mitad es el interés de un préstamo de auto: el precio que pagas por usar el dinero del banco durante años. Entre una buena y una mala tasa, la diferencia puede superar los $2,000 por el mismo carro, y la mayoría de los compradores la descubren demasiado tarde: cuando ya firmaron.
La buena noticia es que el interés no es un misterio reservado a los banqueros. Tiene una mecánica clara, factores que lo suben o lo bajan, y —lo más importante— estrategias concretas para pagar menos. Esta guía te explica cómo funciona y qué hacer antes y después de firmar para que el auto te cueste lo menos posible.
Qué es el interés y cómo se calcula en un préstamo de auto
Un préstamo de auto funciona con cuotas mensuales fijas: cada mes pagas exactamente lo mismo. Lo que sí cambia es el reparto interno de cada cuota, que tiene dos partes:
- Interés del mes: lo que le pagas al banco por el saldo que aún le debes. Se calcula multiplicando el saldo pendiente por la tasa mensual (la tasa anual dividida entre 12).
- Capital: la parte que realmente reduce tu deuda. Es la cuota menos el interés del mes.
Esto produce un efecto que sorprende a muchos: al principio pagas sobre todo interés. Mira un ejemplo con números: en un préstamo de $20,000 al 11% anual con cuota de $434.85, el primer pago se reparte en $183.33 de interés y solo $251.52 a capital. Casi el 42% de tu pago no baja la deuda: es el costo del dinero. Conforme pasan los meses, el saldo baja, el interés mensual se achica y cada vez más de tu cuota va a capital.
Por eso los pagos extra valen oro al inicio del préstamo: adelantar dinero cuando el saldo está alto elimina la parte más cara del interés futuro.
El ejemplo en números: el mismo auto con dos tasas distintas
Tomemos el mismo escenario: financiar $20,000 a 60 meses. La única diferencia es la tasa anual que consigas.
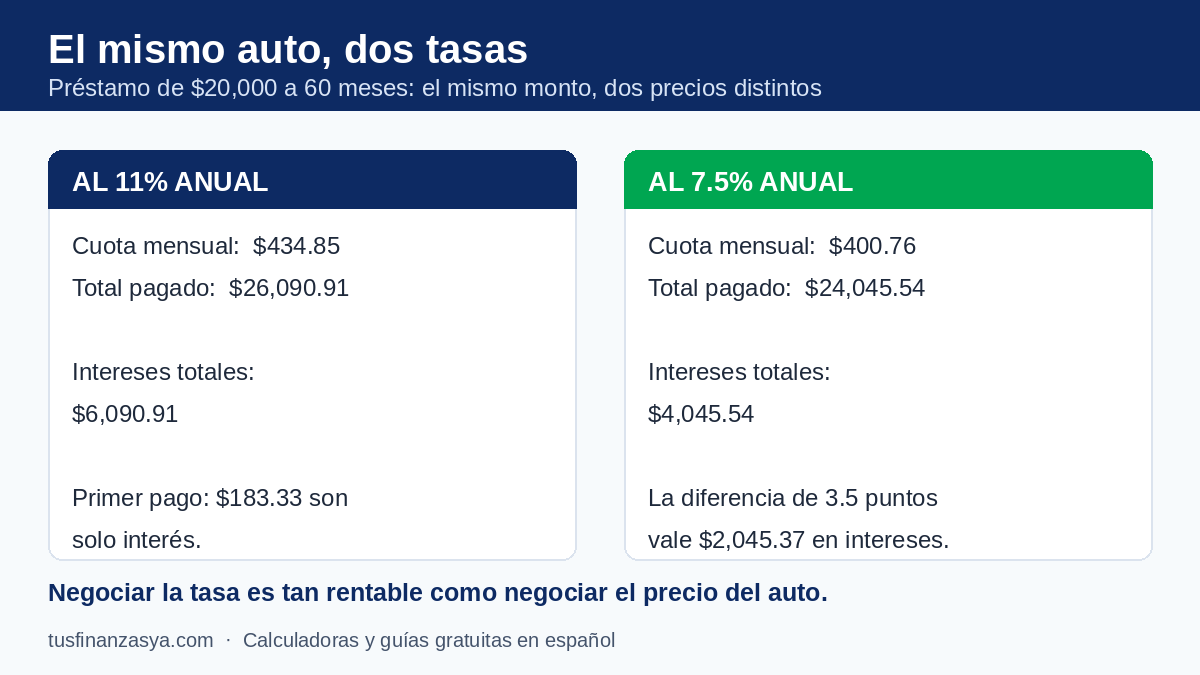
- Al 11% anual: cuota de $434.85 al mes. Total pagado: $26,090.91. Intereses: $6,090.91.
- Al 7.5% anual: cuota de $400.76 al mes. Total pagado: $24,045.54. Intereses: $4,045.54.
Solo 3.5 puntos de diferencia en la tasa te ahorran $2,045.37 en intereses y $34.09 cada mes, por el mismo auto y el mismo plazo. Esa diferencia es la razón por la que vale la pena negociar la tasa con la misma energía con la que negocias el precio del carro.
Hay una segunda trampa silenciosa: el plazo. Si ese mismo préstamo al 11% lo extiendes a 84 meses, la cuota baja a $342.45 —suena cómoda—, pero el total pagado sube a $28,765.69 y los intereses a $8,765.69. Pagas $2,675 más en intereses solo por estirar el plazo dos años. Una cuota cómoda no significa un préstamo barato.
¿Quieres comprobarlo con tus propios montos? Haz la prueba en nuestra calculadora de préstamos: cambia la tasa y el plazo y observa cómo se mueve el costo total en tiempo real.
Qué determina la tasa de interés que te ofrecen
La tasa no es un número al azar: es el precio del riesgo que el banco cree asumir contigo. Estos son los cinco factores que más pesan:
1. Tu historial crediticio
Es el factor más importante. Los datos de mercado de EE. UU. en 2026 muestran que la tasa promedio para autos nuevos ronda el 8% en bancos comerciales, pero un comprador con crédito excelente puede conseguir tasas del 5 al 7%, mientras que uno con crédito débil puede recibir ofertas por encima del 12 o incluso del 15%. En América Latina el patrón se repite: el buen pagador paga menos. Si aún no tienes historial, revisa nuestra guía sobre cómo construir crédito desde cero.
2. El enganche (cuota inicial)
Entre más pones al inicio, menos pide prestado el banco y menos riesgo asume. Un enganche del 20% no solo baja el monto financiado: suele conseguirte una tasa mejor que financiar el 100% del precio.
3. Auto nuevo vs. auto usado
Los autos nuevos consiguen tasas más bajas porque el banco puede revenderlos más fácilmente si no pagas. Los usados tienen tasas más altas y plazos más cortos, especialmente si el vehículo tiene varios años. De todas formas, un usado bien elegido puede costar mucho menos en total: el precio bajo compensa la tasa alta.
4. El plazo del préstamo
Como viste en el ejemplo, los plazos largos suelen traer tasas más altas y mucho más interés total. La regla práctica: no financies más de 60 meses un auto nuevo, y menos un usado. Si la cuota solo te funciona a 84 meses, probablemente el auto es demasiado caro para tu bolsillo.
5. El tipo de prestamista
Bancos, cooperativas y el financiamiento de la agencia compiten entre sí, y las diferencias son reales: una cooperativa de crédito suele ofrecer mejores tasas que un banco comercial, y el financiamiento de la agencia puede incluir «tasas promocionales» que solo aplican a ciertos modelos o perfiles. Nunca aceptes la primera oferta sin comparar.
Y un recordatorio clave: compara siempre la TCEA (tasa de costo efectivo anual), no solo la tasa nominal. La TCEA suma intereses, seguros obligatorios y comisiones, y es la única cifra que pone dos ofertas en la misma balanza.
7 formas de bajar el interés de tu préstamo de auto
- Da el enganche más grande que puedas. Cada dólar de enganche es un dólar que no genera interés. Apuntar al 20% es la meta ideal; incluso un 10% extra cambia el costo total de forma notable.
- Elige el plazo más corto que tu bolsillo soporte. Un plazo de 48 o 60 meses frente a 84 puede ahorrarte miles en intereses, como mostró nuestro ejemplo.
- Mejora tu crédito antes de solicitar. Pagar a tiempo tus tarjetas y bajar tu utilización de crédito durante 3 a 6 meses puede moverte de un tramo de tasa a otro más barato. La espera de unos meses puede valer más de $1,000.
- Llega a la agencia con una preaprobación del banco. Si ya tienes una tasa aprobada por tu banco o cooperativa, la agencia tiene que superarla para ganarte como cliente. Comprar con la tasa en la mano cambia por completo el poder de negociación.
- Compara al menos tres ofertas. Banco, cooperativa y la financiera de la agencia. Pide en cada una la TCEA por escrito y compara el costo total en dinero, no solo la cuota mensual.
- Negocia el precio del auto, no solo la cuota. El interés se calcula sobre el monto financiado: cada $1,000 que bajes del precio reduce el interés total de forma automática. Además, una cuota baja con un plazo largo puede esconder un precio inflado.
- Refinancia o haz pagos extra si ya firmaste. Si tu tasa quedó alta y tu crédito mejoró, refinanciar a una tasa menor reduce tu cuota y tus intereses. Y si hay pagos extra sin penalización, abónalos a capital: un abono hoy ahorra el interés de todos los meses restantes sobre ese monto.
Un punto extra: como el auto funciona como garantía del préstamo, la tasa suele ser más baja que la de un crédito sin respaldo —pero si dejas de pagar, el banco puede recuperar el vehículo. Entender ese intercambio es clave, y lo explicamos a fondo en préstamos con garantía vs. sin garantía.
Preguntas frecuentes sobre el interés de un préstamo de auto
¿Por qué mi cuota apenas baja el saldo durante los primeros meses?
Por la forma en que se amortiza el préstamo: el interés de cada mes se calcula sobre el saldo pendiente, que al inicio es el más alto. En los primeros pagos, una gran parte de tu cuota cubre intereses y poca reduce la deuda. Es normal y matemático, no un truco del banco —y es exactamente por eso que los pagos extra rinden más al inicio.
¿Conviene un plazo largo si la cuota me queda cómoda?
Casi nunca. La cuota cómoda tiene un precio: más meses pagando intereses sobre un auto que además se deprecia. En nuestro ejemplo, pasar de 60 a 84 meses al 11% costó $2,675 extra en intereses. Además, con plazos largos puedes terminar debiendo más de lo que vale el auto durante años. Elige el plazo más corto con una cuota que puedas pagar sin ahogarte.
¿Puedo cambiar mi tasa después de firmar el préstamo?
Sí, mediante el refinanciamiento: otro banco liquida tu préstamo actual y te abre uno nuevo con mejores condiciones. Tiene sentido si tu crédito mejoró, si las tasas del mercado bajaron o si quieres acortar el plazo. Compara la TCEA de la nueva oferta y asegúrate de que no haya penalización por pago anticipado en tu préstamo actual.
En resumen: el interés de un préstamo de auto depende de tu crédito, tu enganche, el tipo de auto, el plazo y el prestamista. Cada uno de esos factores es una palanca que puedes mover antes de firmar —y moverlas bien puede ahorrarte miles. Antes de visitar la agencia, simula tus escenarios en la calculadora de préstamos y llega con tus números claros.
Contenido educativo: no es asesoría financiera. Las tasas del ejemplo son referenciales e ilustrativas; las condiciones reales varían por país, entidad y perfil. Verifica siempre la TCEA y el contrato antes de firmar.