
Dejar de pagar tu tarjeta de crédito no es como cancelar una suscripción: el banco no «lo olvida» ni la deuda desaparece por arte de magia. Lo que sí desaparece, poco a poco, es tu margen de maniobra. Si te preguntas qué pasa si dejas de pagar tu tarjeta de crédito, la respuesta corta es que las consecuencias llegan en oleadas: primero cargos por mora, luego un golpe directo a tu historial crediticio, después una tasa de interés castigo y, si el atraso se alarga, cobros externos y hasta acciones legales.
En esta guía verás la línea de tiempo completa, mes a mes, con números reales, y un plan de rescate por si ya te atrasaste.
El primer mes: el cargo por mora y las llamadas del banco
Todo empieza el día después de la fecha de vencimiento. Estas son las primeras consecuencias:
- Cargo por mora: una vez vencido el pago, el banco puede cargarte un fee por atraso. Suelen rondar entre $25 y $40 por cada mes vencido, aunque varían por banco y país. Ese cargo se suma a tu saldo… y también genera intereses.
- Adiós al periodo de gracia: cuando dejas de pagar el total, pierdes el periodo sin intereses. Las compras nuevas empiezan a generar interés desde el mismo día en que las haces.
- Empiezan los recordatorios: primero mensajes automáticos y correos. Si no respondes, el caso pasa a agentes de cobro interno del banco, con llamadas cada vez más frecuentes.
Si tu atraso es de pocos días, paga ya: el daño grave al historial empieza a los 30 días, así que un retraso corto solo te cuesta el cargo por mora.
A los 30 días: el golpe a tu historial crediticio
A los 30 días el problema se vuelve público: el banco reporta tu atraso al buró de crédito.
El historial de pagos es el factor con más peso en tu puntaje de crédito. Un solo pago reportado como atrasado puede restarle entre 60 y 110 puntos a tu score, y esa marca queda visible en tu historial durante años (en muchos países, hasta 7 años).
Las consecuencias en cadena no tardan:
- Otros bancos ven la marca y pueden bajarte los límites de tus demás tarjetas.
- Tus tasas de interés suben en futuros créditos, porque ahora te ven como un cliente más riesgoso.
- Solicitudes de préstamos, alquileres o hasta empleos que revisan crédito se vuelven mucho más difíciles.
A los 60 días: entra la tasa penal (penalty APR)
Con dos meses de atraso, la mayoría de los emisores puede aplicarte la tasa penal (penalty APR): una tasa de castigo que típicamente ronda el 29.99% anual y que se aplica a todo tu saldo, no solo a las compras nuevas.
En números: $2,000 al 24% generan unos $40 de interés al mes; a 29.99%, unos $50. Súmale el cargo por mora de cada mes: la deuda empieza a crecer sola, cada vez más rápido.
Dos cosas que debes saber sobre la tasa penal:
- El banco debe avisarte antes de subir tu tasa; no puede hacerlo por sorpresa.
- Hay salida: en muchos mercados, si después haces seis pagos puntuales consecutivos, el emisor debe revisar si la tasa penal sigue justificada y puede bajarla.
Entre los 90 y 120 días: el banco deja de esperar
A los tres o cuatro meses de atraso, el tono cambia por completo:
- Tu caso pasa al departamento de cobros del banco. Las llamadas se vuelven diarias y más insistentes.
- Muchos emisores cancelan o congelan tu tarjeta: pierdes el crédito disponible de golpe.
- El banco puede reducir tu límite al monto que debes, lo que dispara tu utilización del crédito y hunde aún más tu puntaje.
- Cada mes adicional se reporta al buró: ya no es «un atraso», es un patrón de impago.
Recuerda: aunque no uses la tarjeta, tu saldo no está congelado. Crece todos los meses.
A los 180 días: la deuda se «castiga» y cambia de manos
Alrededor de los seis meses sin pagar, el banco suele dar el paso más grave: declara tu deuda como pérdida contable. En la jerga bancaria esto se llama charge-off o castigo de cartera.
Lo que sigue:
- El banco vende tu deuda a una agencia de cobros externa o la asigna a cobradores especializados, que serán mucho más agresivos.
- La marca en tu historial se convierte en la más grave de todas: una cuenta castigada es la peor señal posible para futuros prestamistas.
- Con saldos altos, el acreedor puede demandarte judicialmente y, según el país, lograr el embargo de tu salario o de tus cuentas. Esto varía mucho por país: infórmate de tus derechos locales antes de asumir lo peor… o lo mejor.
El castigo no borra la deuda: sigues debiéndola, ahora a un cobrador, y con un historial mucho más dañado.
El costo en números: lo que le pasa a $2,000 sin pagar
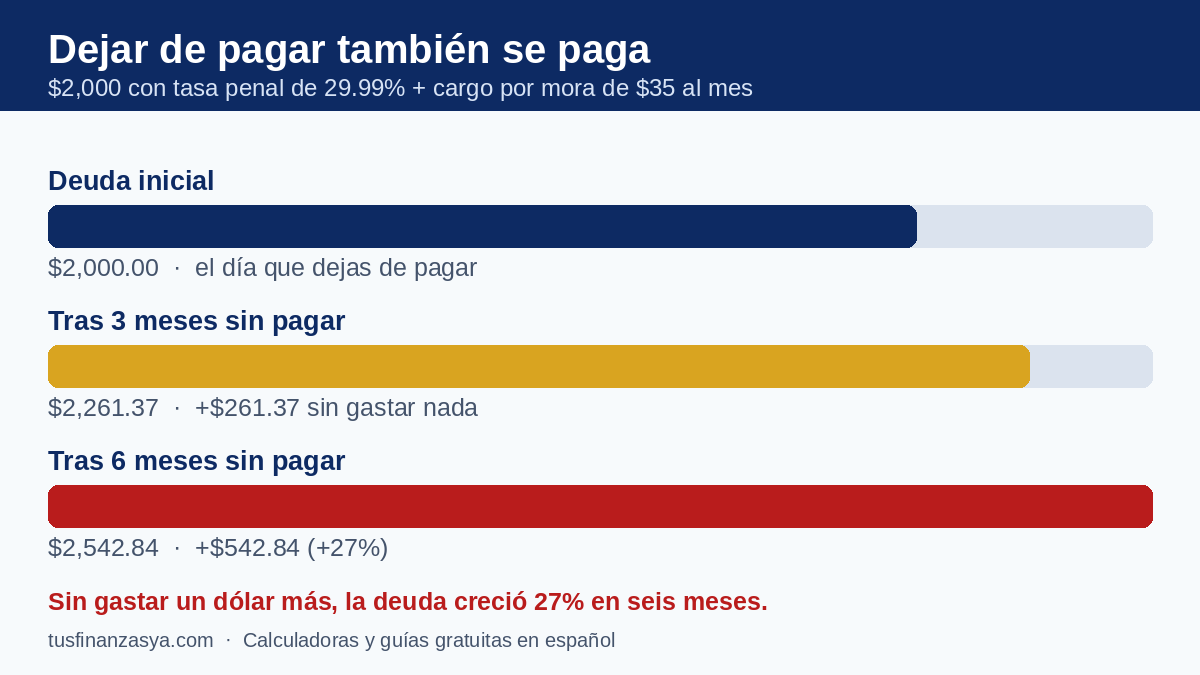
Miremos el ejemplo completo. Tomas una deuda de $2,000 en tu tarjeta, dejas de pagar por completo, el banco te aplica la tasa penal de 29.99% anual y te cobra $35 de mora cada mes. Esto es lo que pasa, mes a mes:
- Mes 1: debes $2,084.98 (interés del mes: ~$50, más el cargo por mora).
- Mes 3: debes $2,261.37. Ya son $261.37 más que al inicio.
- Mes 6: debes $2,542.84. La deuda creció $542.84, un 27% más, sin que hayas gastado un solo dólar adicional.
Y eso es solo el daño en dinero: en paralelo, tu puntaje cayó y tu tasa subió al nivel penal. El dinero se recupera con un plan; el tiempo para reconstruir el historial, no.
Ya dejaste de pagar: tu plan de rescate
Si ya tienes pagos atrasados, actúa hoy: cada día sin hacer nada, el contador sigue corriendo. Este es el orden:
- No ignores las llamadas. Responder no te obliga a pagar lo imposible, pero ignorar al banco acelera el camino hacia los cobros externos.
- Paga algo hoy, aunque no sea todo. Frenar el contador de días de atraso importa más de lo que crees: la diferencia entre 29 y 31 días de atraso es enorme para tu historial.
- Llama al banco y negocia antes de que vendan tu deuda. Puedes conseguir un plan de pagos, una tasa reducida o un periodo de gracia. Tenemos una guía paso a paso para negociar tu deuda con el banco con el guion exacto de qué decir en la llamada.
- Calcula tu fecha de salida. Usa nuestra calculadora de tarjeta de crédito para ver cuántos meses te tomaría saldar el saldo con distintos pagos mensuales. Ver la fecha de salida en el calendario cambia la motivación.
- Reconstruye después de saldar. Una vez al día con la deuda, mantén una tarjeta con uso pequeño y pago total cada mes: los pagos puntuales son la forma más rápida de reconstruir tu puntaje.
Preguntas frecuentes sobre dejar de pagar la tarjeta
¿Dejar de pagar una sola vez arruina mi crédito para siempre?
No para siempre, pero sí por años: un atraso reportado queda visible aunque pagues después. Su impacto se diluye si desde ahí todos tus pagos son puntuales. Lo que destruye un historial no es un tropiezo, es el patrón.
¿El banco puede demandarme por no pagar la tarjeta?
Sí, es posible, sobre todo con saldos altos y atrasos de muchos meses. Después del castigo de la deuda, el acreedor o la agencia de cobros puede iniciar un proceso judicial para recuperar el dinero, y según tu país eso puede terminar en embargo de salario o cuentas. Por eso negociar temprano —cuando aún le debes al banco original— casi siempre sale más barato que esperar.
¿Pagar después de meses de atraso borra la marca de mi historial?
Pagar detiene el daño: la cuenta pasa a reportarse como saldada y dejan de sumarse atrasos nuevos. Pero el registro de los meses en que estuviste atrasado suele seguir visible en tu historial. Piénsalo así: pagar no borra el pasado, pero es lo único que empieza a construir un mejor futuro crediticio.
La moraleja: el silencio es la opción más cara
Dejar de pagar tu tarjeta de crédito pone en marcha una máquina que trabaja en tu contra todos los meses: cargos por mora, tasa penal, historial en caída y, al final, cobros externos. Ninguna de esas consecuencias mejora con el tiempo; todas empeoran.
La jugada ganadora no es «esperar a que pase»: es pagar algo hoy, llamar al banco mañana y tener un plan con fecha de salida.
Contenido educativo: no es asesoría financiera. Las cifras, cargos y plazos varían por banco y país; verifica siempre las condiciones de tu contrato y tu normativa local.