
Refinanciar un préstamo suena a solución mágica: el banco te ofrece una tasa más baja, una cuota más cómoda y la promesa de respirar tranquilo. A veces lo es. Otras veces es la trampa mejor disfrazada del sistema financiero: una cuota que baja mientras el costo total sube y un plazo que se alarga dos años más. La diferencia entre un buen refinanciamiento y una mala decisión no está en lo que te dice el vendedor, sino en tres números que puedes calcular en cinco minutos: la cuota nueva, el costo total del crédito y el punto de equilibrio. En esta guía los calculamos juntos, con un ejemplo real.
Qué significa refinanciar un préstamo
Refinanciar es pedir un préstamo nuevo para pagar uno viejo. El banco nuevo (o el mismo) te presta el saldo que aún debes, con una tasa, un plazo y unas condiciones distintas, y con ese dinero se cancela la deuda original. A partir de ahí, solo debes el préstamo nuevo. No es un favor del banco ni un «rescate»: es un producto más, y el banco gana con él, igual que ganó con el anterior. Por eso la pregunta correcta nunca es «¿me conviene la oferta?» sino «¿me conviene el préstamo nuevo comparado con el que ya tengo?».
La mayoría refinancia por tres motivos: bajar la tasa de interés, bajar la cuota mensual o juntar varias deudas en un solo pago. Los tres pueden ser válidos. El problema es que bajar la cuota y bajar el costo total no son lo mismo, y los bancos anuncian siempre la primera cifra porque es la que suena bien.
El ejemplo en números: el mismo préstamo, tres destinos
Tomemos un préstamo real de $10,000 al 24% anual a 36 meses. La cuota es de $392.33 y, al terminar, habrás pagado $14,123.83: es decir, $4,123.83 solo en intereses. Ahora veamos qué pasa con dos refinanciamientos al 14% anual:
- Mantener el préstamo original (24% a 36 meses): cuota $392.33 · intereses totales $4,123.83.
- Refinanciar al 14% a 36 meses: cuota $341.78 · intereses totales $2,303.95. Ahorras $50.55 al mes y $1,819.88 en total.
- Refinanciar al 14% a 60 meses: cuota $232.68 · intereses totales $3,960.95. La cuota baja $159.65, pero terminas pagando $3,960.95 en intereses, casi lo mismo que con el préstamo original, y dos años más de deuda.
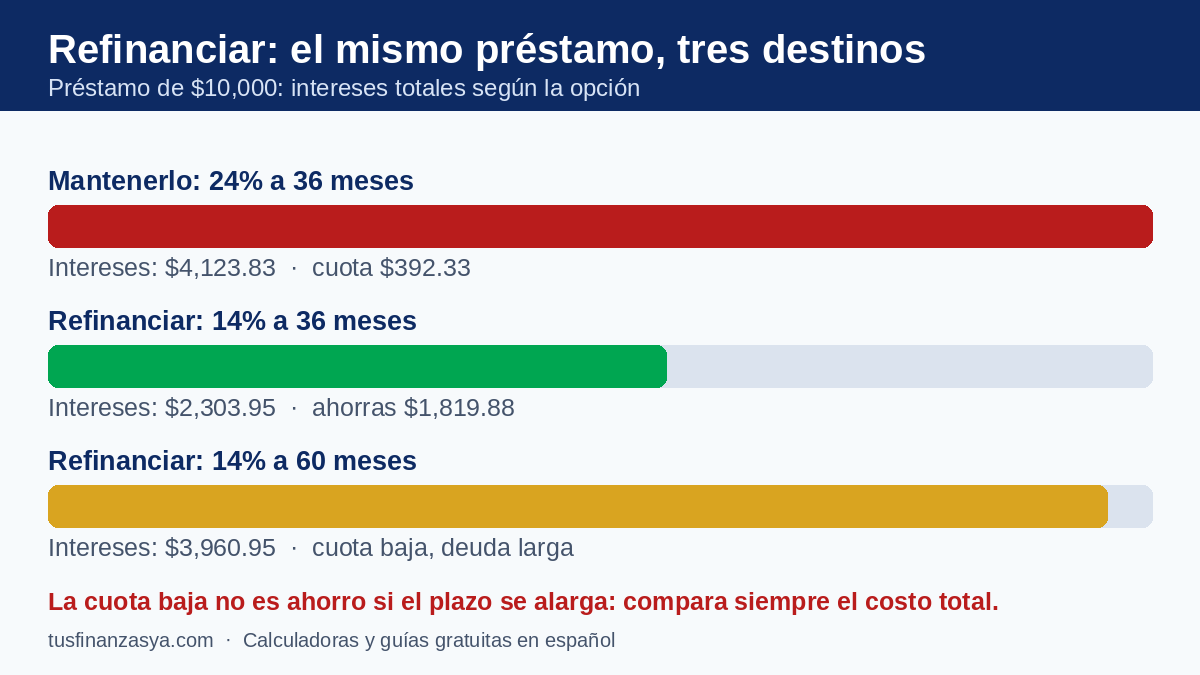
La lección del ejemplo es clara: el refinanciamiento bueno es el que baja la tasa sin alargar el plazo. El de 60 meses no es un ahorro, es un aplazamiento caro disfrazado de alivio. Y hay un costo más que muchos olvidan: la comisión de apertura. Si el banco nuevo cobra un 3% sobre los $10,000, son $300 que se descuentan de tu ahorro. Con el ahorro mensual de $50.55, tardas unos 6 meses en recuperarlos; a partir de ahí, todo es ganancia. Si la comisión fuera mayor o el ahorro mensual menor, el punto de equilibrio se aleja y el refinanciamiento puede dejar de convenir. Puedes probar tus propias cifras en la calculadora de préstamos antes de firmar nada.
Cuándo conviene refinanciar un préstamo
El refinanciamiento conviene cuando se cumplen varias de estas condiciones al mismo tiempo:
- La tasa nueva es al menos 2 puntos menor. Con una diferencia de menos de 1 punto, el ahorro rara vez compensa las comisiones y el trámite. En el ejemplo, bajar del 24% al 14% sí vale la pena; del 24% al 22%, casi nunca.
- Tu historial crediticio mejoró. Si cuando pediste el préstamo tenías poco historial o algún atraso, y ahora pagas a tiempo y tu puntaje subió, los bancos te ofrecerán tasas mucho mejores. Es el momento clásico para refinanciar.
- El plazo nuevo es igual o más corto. Refinanciar a 36 meses lo que te quedaba a 36 meses es un ahorro real. Refinanciar lo que te queda a 24 meses en un plazo nuevo de 60 es volver a empezar la deuda desde cero.
- Recuperas los costos en menos de un año. Suma comisiones, seguros obligatorios y gastos de cierre; divídelos entre el ahorro mensual. Si el resultado es mayor a 12 meses, piénsalo dos veces.
- Tu ingreso es estable. Refinanciar para bajar la cuota porque tus ingresos cayeron puede ser necesario, pero no lo confundas con un ahorro: es una renegociación de emergencia.
Cuándo refinanciar es una trampa
Estas son las señales de alarma que convierten un refinanciamiento en una mala decisión:
- La cuota baja pero el costo total sube. Es la trampa más común. Si el banco solo te muestra la cuota, pide el costo total por escrito y compáralo con lo que te queda por pagar de tu préstamo actual, no con el monto original.
- Te ofrecen «dinero extra» en el refinanciamiento. Refinanciar $7,420 que debes y salir con $10,000 «porque te sobran $2,580 para gastar» no es un regalo: es deuda nueva a la tasa del préstamo.
- Hay penalización por pago anticipado en tu préstamo actual. Algunos contratos cobran una multa por cancelar antes de tiempo. Si esa multa es mayor que el ahorro del primer año, el refinanciamiento nace perdiendo.
- La tasa «baja» es solo por los primeros meses. Algunas ofertas tienen tasa promocional los primeros 6 meses y luego suben por encima de tu tasa actual. Lee la tasa después del periodo promocional antes de firmar.
- Te presionan para firmar hoy. «Esta oferta vence mañana» es una técnica de venta, no una condición real del mercado. Una buena oferta de refinanciamiento sigue siendo buena la semana que viene, después de que la compares con dos bancos más.
Un consejo que vale oro: antes de aceptar cualquier refinanciamiento, compara la oferta con tu situación actual usando la misma lógica de la guía de cómo comparar dos ofertas de préstamo en 10 minutos. El método es el mismo: costo total, TCEA y punto de equilibrio, no la cuota ni el discurso del vendedor.
Cómo refinanciar paso a paso sin caer en la trampa
- Calcula cuánto debes hoy. Pide a tu banco el saldo actual y la penalización por cancelación anticipada, si la hay. En el ejemplo, tras 12 pagos de un préstamo de $10,000 al 24%, el saldo pendiente es de $7,420.47: ese es el monto que se refinancia, no los $10,000 originales.
- Revisa tu historial crediticio. Un puntaje mejor que cuando pediste el préstamo es tu mejor carta de negociación. Si no mejoró, refinanciar ahora probablemente no te dará una tasa mucho mejor.
- Pide al menos tres ofertas por escrito. Incluye la TCEA de cada una, las comisiones, los seguros y el costo total. La oferta verbal no existe: lo que no está por escrito no cuenta.
- Calcula el punto de equilibrio. Costos totales del refinanciamiento divididos entre el ahorro mensual. Si recuperas los costos en menos de 12 meses y el plazo no se alarga, adelante.
- Lee la letra pequeña. Tasa después del periodo promocional, penalización por pago anticipado del préstamo nuevo, seguros obligatorios y qué pasa si te atrasas un pago.
- Firma solo si el costo total baja. Si el costo total del préstamo nuevo es menor que lo que te queda por pagar del actual, el refinanciamiento es un buen negocio. Si no, es solo una cuota más bonita.
Preguntas frecuentes sobre refinanciar un préstamo
¿Refinanciar afecta mi historial crediticio?
Sí, pero poco y de forma temporal. Cada solicitud genera una consulta en tu historial, y varias consultas en pocas semanas suelen contarse como una sola si son del mismo tipo de crédito. A largo plazo, un refinanciamiento que pagas a tiempo mejora tu historial: baja tu utilización de crédito y suma un préstamo con buen comportamiento.
¿Puedo refinanciar si todavía me falta mucho por pagar?
Sí, pero el beneficio es mayor cuando ya pagaste una parte. Al inicio del préstamo, casi toda la cuota es interés; refinanciar en ese momento con una tasa menor corta el interés futuro de raíz. Si te faltan solo 6 meses, el ahorro suele ser tan pequeño que no compensa los costos del trámite.
¿Conviene refinanciar varias deudas en una sola?
Solo si la tasa del préstamo nuevo es menor que el promedio de las tasas que estás pagando y el plazo no se alarga. Juntar una tarjeta al 60% y un préstamo al 24% en un solo crédito al 18% puede convenir; juntarlas en un crédito al 30% a 60 meses es solo cambiar el nombre de la deuda.
Refinanciar un préstamo no es bueno ni malo por sí mismo: es una herramienta. Con una tasa 10 puntos menor, el mismo plazo y costos que se recuperan en 6 meses, te ahorra $1,819.88. Con un plazo alargado a 60 meses, te deja pagando casi los mismos intereses durante dos años más. La diferencia no la decide el banco: la decides tú, con tres números calculados antes de firmar.
Contenido educativo: esta guía es informativa y no es asesoría financiera. Las cifras son un ejemplo ilustrativo; verifica tus propias condiciones en tu banco antes de decidir.