
La diferencia entre el interés simple y el interés compuesto es una de las lecciones más rentables que puedes aprender en finanzas personales. Ambos parten de la misma idea —alguien te paga (o te cobra) por usar dinero durante un tiempo— pero funcionan de maneras opuestas: uno calcula los intereses siempre sobre el capital original, y el otro los calcula sobre el capital más los intereses ya acumulados. Esa pequeña diferencia de criterio, con el paso de los años, separa el crecimiento lento del crecimiento explosivo.
Si entiendes este concepto, entiendes por qué empezar a ahorrar pronto vale más que empezar con mucho, y por qué una deuda de tarjeta puede volverse inmanejable aunque nunca gastes un dólar más. Vamos a compararlos con ejemplos en dinero real.
Qué es el interés simple
El interés simple es el sistema más fácil de entender: los intereses se calculan siempre sobre el capital inicial, sin importar cuánto tiempo pase ni cuánto interés se haya acumulado. Su fórmula es:
Interés = Capital × Tasa × Tiempo
Por ejemplo, si prestas $10,000 al 10% anual con interés simple, cada año ganas exactamente $1,000 de intereses. Ni más ni menos, año tras año. A los 10 años habrás ganado $10,000 de intereses y tendrás $20,000 en total. A los 20 años, $30,000.
El interés simple produce un crecimiento en línea recta: cada año aporta la misma cantidad. Es predecible y fácil de calcular mentalmente, pero tiene una limitación importante: los intereses nunca generan nuevos intereses. Tu dinero no trabaja por sí mismo; solo repite la misma ganancia cada periodo.
Qué es el interés compuesto
El interés compuesto calcula los intereses sobre el capital inicial más los intereses acumulados hasta ese momento. Cada periodo, tu base de cálculo crece. Su fórmula es:
Saldo = Capital × (1 + Tasa)años
Con los mismos $10,000 al 10% anual, el primer año ganas $1,000 igual que antes. Pero en el segundo año, los intereses se calculan sobre $11,000, así que ganas $1,100. En el tercero, sobre $12,100, y así sucesivamente. Cada año el interés genera más interés: es la famosa bola de nieve.
Si quieres profundizar solo en este mecanismo, tenemos una guía dedicada: interés compuesto explicado con ejemplos reales.
La comparación cara a cara: $10,000 al 10% anual
Pongamos ambos sistemas frente a frente con el mismo capital y la misma tasa. Esta es la parte que debes mirar con atención:
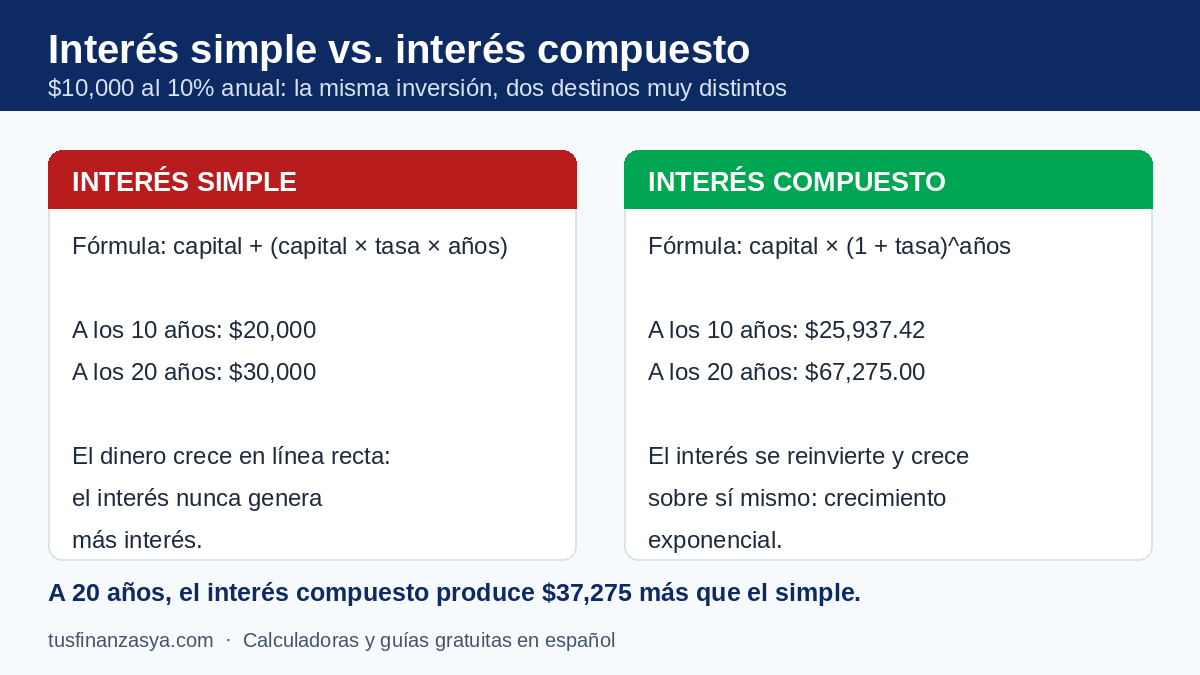
Miremos los números año por año para entender cuándo empieza a notarse la diferencia:
- Año 1: ambos dan exactamente lo mismo: $11,000. El compuesto aún no tuvo tiempo de actuar.
- Año 5: simple: $15,000 · compuesto: $16,105.10. La brecha es de apenas $1,105.
- Año 10: simple: $20,000 · compuesto: $25,937.42. Diferencia: $5,937.42.
- Año 20: simple: $30,000 · compuesto: $67,275.00. Diferencia: $37,275.00.
Observa el patrón: durante los primeros años, el interés compuesto apenas se despega. Pero después del año 10, la curva se empina: en la segunda década, el interés compuesto genera más del doble que la primera, mientras el simple sigue entregando los mismos $1,000 de siempre. El tiempo no solo suma: multiplica.
Un ejemplo más cercano a tu bolsillo
Quizás $10,000 suena lejano. Probemos con $5,000 al 6% anual durante 5 años, una cifra más parecida a un ahorro real:
- Interés simple: $5,000 + ($5,000 × 0.06 × 5) = $6,500.
- Interés compuesto: $5,000 × (1.06)5 = $6,691.13.
La diferencia es de $191.13 en solo 5 años con una tasa modesta. No parece mucho, pero es dinero que aparece sin que pongas un dólar extra ni hagas nada diferente: solo por estar en el sistema correcto. Si repites ese ejercicio cada año que ahorras, la ventaja se acumula a tu favor.
Dónde aparece cada uno en la vida real
No es una discusión teórica: estos dos sistemas viven en los productos que ya usas.
Interés simple (o parecido)
- Préstamos personales a corto plazo y algunos créditos de consumo: te cobran sobre el monto original con cuotas fijas.
- Bonos y pagarés con pago de cupón: te pagan un rendimiento fijo sobre el valor nominal cada periodo.
- Algunos adelantos de salario y microcréditos con comisión fija.
Interés compuesto
- Tarjetas de crédito: los intereses no pagados se suman al saldo y generan más intereses. Es el mismo mecanismo, pero en tu contra.
- Cuentas de ahorro e inversión que capitalizan rendimientos cada mes o cada año.
- La inflación: también se compone, erosionando tu poder de compra año tras año si tu dinero no rinde.
La regla de oro: quiere el interés compuesto trabajando a tu favor (ahorro, inversión) y elimínalo cuando trabaja en tu contra (deudas).
Cómo usar esta diferencia a tu favor desde hoy
- Empieza pronto, aunque sea con poco. Como viste en la comparación, el tiempo es la palanca más fuerte. Cinco años más de capitalización pueden valer más que duplicar el monto inicial.
- Nunca retires los intereses si quieres que crezcan. Cada dólar de interés que sacas es un dólar que deja de generar más interés. Reinvierte siempre.
- Automatiza los aportes. Aportes mensuales constantes sobre interés compuesto crean un efecto doble: más capital generando interés y más tiempo trabajando.
- Paga tus deudas caras primero. Una tarjeta al 60% anual con interés compuesto crece mucho más rápido de lo que parece: revisa nuestra calculadora de tarjeta de crédito para ver tu caso en números.
- Haz la prueba con tus propios números. Usa nuestra calculadora de interés compuesto: cambia los años de 10 a 20 y luego a 30 con la misma tasa. Ver cómo la curva se empina enseña más que cualquier definición.
Preguntas frecuentes
¿Cuál de los dos es mejor para ahorrar?
El interés compuesto, sin discusión: a largo plazo produce saldos mucho mayores con el mismo capital y la misma tasa. Por eso los planes de ahorro e inversión serios siempre capitalizan rendimientos. El interés simple solo conviene si necesitas flujos de pago constantes y predecibles, como un bono que te paga intereses cada mes para tus gastos.
¿El interés compuesto también aplica a las deudas?
Sí, y es la parte más peligrosa de esta historia. En las tarjetas de crédito, los intereses que no pagas se agregan al saldo y el banco te cobra intereses sobre ese saldo más grande el mes siguiente. Es la misma bola de nieve, rodando cuesta abajo contra ti. Salir de ese ciclo cuanto antes es una de las decisiones financieras más rentables que existen.
¿Cada cuánto se suma el interés en la práctica?
Depende del producto: puede ser anual, mensual, diario o incluso continuo. En general, mientras más frecuente sea la capitalización, mayor será el saldo final (o la deuda final), porque los intereses empiezan a generar intereses antes. Nuestra calculadora de interés compuesto capitaliza mensualmente, que es como funcionan la mayoría de planes de ahorro e inversión automáticos.
La conclusión es simple: el interés simple y el interés compuesto parecen primos cercanos, pero con el paso de los años se vuelven mundos distintos. Uno crece en línea recta y se estanca; el otro acelera y no para. Elige en qué lado quieres estar: del lado donde el tiempo trabaja para ti, no contra ti.
Contenido con fines educativos. No es asesoría financiera.