
«¿Debería ahorrar o invertir?» es una de las preguntas más repetidas en finanzas personales, y la respuesta correcta casi nunca es una sola de las dos: depende del plazo de tu meta y de tu situación de partida. En esta guía verás las diferencias reales entre ahorrar e invertir, una regla simple para decidir con cualquier objetivo y el orden recomendado para hacerlo sin correr riesgos innecesarios.
La diferencia en una frase
Ahorrar es guardar dinero con seguridad y disponibilidad: el objetivo es que esté completo cuando lo necesites. Invertir es poner el dinero a trabajar aceptando fluctuaciones: el objetivo es que crezca por encima de la inflación en el largo plazo. Ahorrar protege; invertir multiplica. Confundir sus papeles es el error: invertir el dinero de una necesidad cercana es apostar; ahorrar a 30 años sin rendir es perder poder de compra poco a poco por la inflación.
Comparativa rápida
- Riesgo: ahorro en cuenta, prácticamente nulo (respaldado según tu país). Inversión: varía; puede bajar temporalmente.
- Rendimiento: ahorro, bajo y muchas veces menor que la inflación. Inversión, potencialmente mayor, nunca garantizado.
- Disponibilidad: ahorro, inmediata. Inversión, mejor no tocarla en años.
- Uso ideal: ahorro → fondo de emergencia, metas de menos de 2 años. Inversión → metas de 5, 10, 30 años (jubilación, patrimonio).
La regla de decisión por plazo
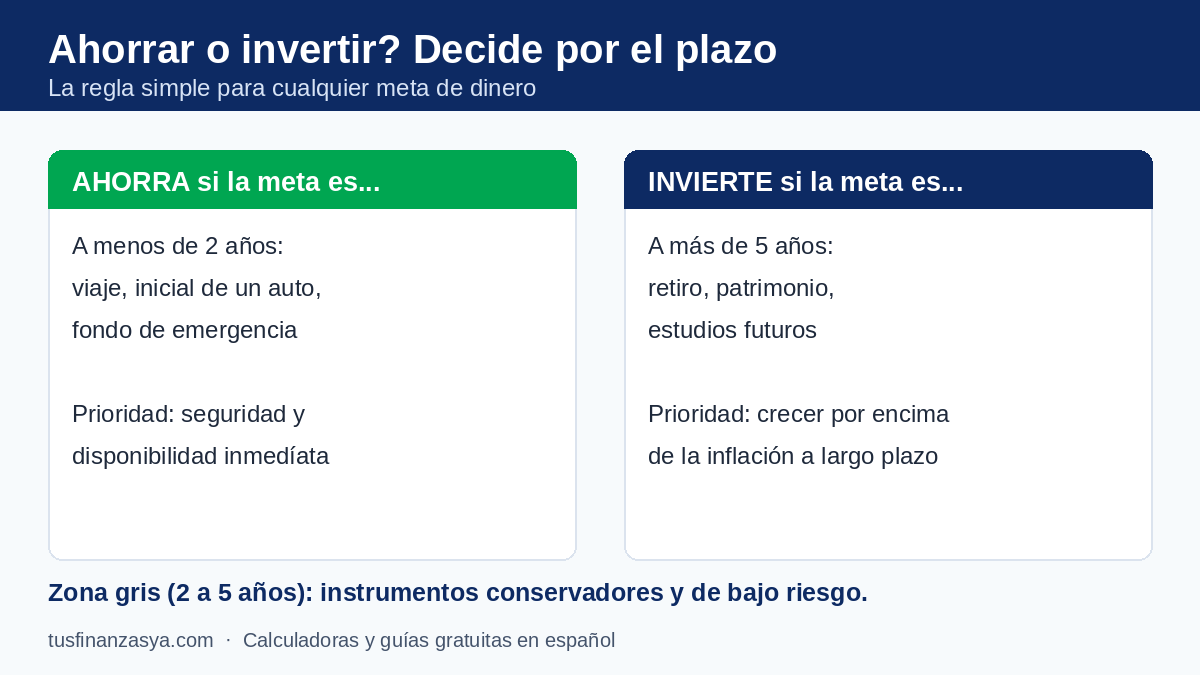
- Menos de 2 años (viaje, inicial de un auto, emergencia): AHORRA. No hay tiempo de recuperarse de una caída.
- De 2 a 5 años: zona gris; productos conservadores y de bajo riesgo, según tu tolerancia.
- Más de 5 años (retiro, patrimonio, estudios futuros): INVIERTE. El interés compuesto necesita ese tiempo para hacer su magia y suavizar los altibajos.
Pon tus números en la calculadora de interés compuesto y compara escenarios: la diferencia entre un 1% de una cuenta de ahorro y un rendimiento de inversión moderado, a 20-30 años, es la diferencia entre «guardar» y «construir».
El orden correcto: no inviertas en desorden
- Mini fondo de emergencia ($500 o dos semanas de gastos) en ahorro: tu seguro contra imprevistos.
- Elimina las deudas caras (tarjetas y préstamos de tasa alta): ninguna inversión rinde de forma segura el 40-60% que te cobra una tarjeta. Pagar esa deuda ES tu mejor inversión. Sigue el plan para salir de deudas.
- Completa tu fondo de emergencia de 3-6 meses, en ahorro disponible.
- Invierte para el largo plazo con aportes automáticos mensuales, en instrumentos diversificados y regulados que entiendas.
Errores frecuentes al mezclar ambos mundos
- Invertir el fondo de emergencia «porque rinde más»: la emergencia llegará justo en el peor momento del mercado.
- Esperar a «saber más» para empezar mientras el dinero pierde valor: empieza conservador y pequeño, y aprende con montos que no te quiten el sueño.
- Perseguir el rendimiento de moda: si no puedes explicar en una frase cómo gana dinero el producto, no es para ti todavía.
- Dejar de ahorrar al empezar a invertir: ambos sistemas conviven; cada meta tiene su vehículo y su plazo.
Preguntas frecuentes
¿Cuánto de mi ingreso va a cada uno?
Como punto de partida, la regla 50/30/20 destina el 20% a ahorro+deudas+inversión combinados. Reparte ese bloque según el orden de arriba: primero seguridad, después crecimiento.
¿Puedo invertir si todavía tengo un préstamo personal?
Depende de la tasa: si tu préstamo cuesta 12% y tu inversión esperada rinde menos con riesgo, adelantar pagos al préstamo suele ser mejor decisión. Haz las cuentas con la calculadora de préstamos y compara el interés que te ahorras.
¿Qué instrumento de inversión es «el bueno»?
No hay uno universal: depende de tu país, plazo y perfil. La literatura y la práctica apuntan a instrumentos diversificados, regulados y de bajas comisiones para el largo plazo. Desconfía de quien te prometa rendimientos altos garantizados.
Contenido educativo, no asesoría de inversión. Toda inversión conlleva riesgo, incluido el de perder parte del capital.