
Ahorrar para el inicial de una casa (el enganche o down payment) es la meta de ahorro más importante —y más intimidante— para la mayoría de familias. La buena noticia: no necesitas el 20% perfecto que repiten los titulares. En esta guía verás cuánto inicial necesitas de verdad según el tipo de crédito, cómo calcular tu meta y tu aporte mensual, y las estrategias que acortan el camino sin poner en riesgo tu estabilidad.
¿Cuánto inicial necesitas para comprar una casa?
Depende del programa y del país, pero las referencias habituales son:
- 20% del precio: el estándar «ideal» — evita seguros hipotecarios adicionales y consigue mejores tasas.
- 10-15%: frecuente en créditos bancarios estándar para vivienda.
- 3-5%: programas para primeros compradores o de vivienda social en varios países.
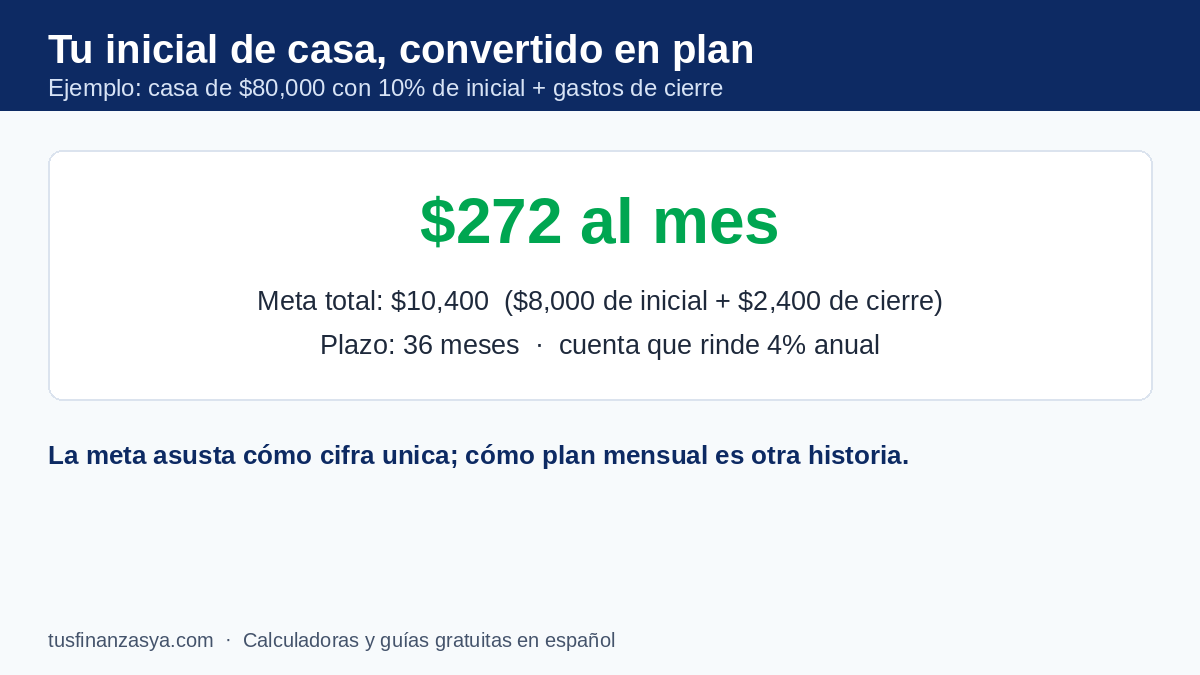
Y ojo: el inicial no es el único gasto. Suma del 2% al 5% adicional para cierre: impuestos de transferencia, notaría, avalúo, seguros y registro. Para una casa de $80,000, un plan realista podría ser $8,000 de inicial (10%) + $2,400 de cierre = $10,400 de meta total.
Convierte el inicial en un plan mensual
La meta asusta como cifra única; como plan mensual es otra historia. Con nuestra calculadora de ahorro puedes obtener tu aporte exacto. Ejemplo con la meta de $10,400 en 36 meses y una cuenta que rinde 4% anual: necesitarías apartar unos $273 al mes. ¿En 24 meses? Unos $415. ¿En 48? Unos $201. Tú eliges el plazo que tu presupuesto aguante según tu presupuesto 50/30/20.
5 estrategias que acortan el camino al inicial
- Automatiza el día de pago: el aporte sale antes de que puedas gastarlo, a una cuenta separada sin tarjeta.
- Regla del ingreso extra: 50% de bonos, horas extra y ventas de cosas que no usas va directo al fondo de la casa.
- Reduce temporalmente el mayor gasto flexible: no es para siempre; es hasta el cierre. Cada $50 mensuales recortados acercan la fecha meses enteros.
- Deja que el dinero trabaje un poco: para metas de 2-3 años, una cuenta remunerada o depósito a plazo seguro suma intereses sin riesgo de mercado. Compara el enfoque con ahorrar vs. invertir: el inicial NO se invierte en instrumentos volátiles.
- Ajusta la meta, no el hábito: si el aporte no cabe, amplía el plazo o revisa el rango de precio de la vivienda antes de abandonar el plan.
Errores comunes al ahorrar para el inicial
- Vaciar el fondo de emergencia para «llegar antes»: la casa nueva con una tubería rota y cero colchón se paga con deuda cara. Mantén tu fondo de emergencia intacto y aparte.
- Contar con dinero que aún no tienes (una herencia, un bono «seguro»): planea con lo cierto.
- Firmar una preventa sin tener el cierre completo: inicial sin gastos de cierre = cierre fallido.
- Endeudarte mientras ahorras: un préstamo nuevo puede bajar tu capacidad hipotecaria y tu puntaje justo cuando más lo necesitas.
Preguntas frecuentes sobre el inicial de una casa
¿Es mejor esperar al 20% o comprar antes con menos inicial?
Depende de los precios y las rentas de tu zona: si las viviendas suben más rápido que tu ahorro, comprar con 10% y seguro hipotecario temporal puede salir mejor que esperar años pagando alquiler. Haz los números con tu caso real.
¿Dónde guardo el dinero del inicial?
En instrumentos seguros y líquidos: cuenta de ahorro remunerada o depósito renovable corto. Nada de acciones ni criptomonedas con el dinero de una compra fechada.
¿El inicial incluye los muebles y la mudanza?
No: presupuéstalos aparte (2-3% más) para no estrenar casa con la tarjeta al límite.
Contenido educativo con referencias generales; los porcentajes y programas varían por país y entidad. Verifica las condiciones hipotecarias vigentes en tu mercado.