
Un préstamo personal puede ser una herramienta útil —consolidar una deuda cara, financiar una reparación necesaria— o una trampa de años si firmas sin entender cómo funciona. En esta guía desarmamos un préstamo pieza por pieza: qué significan la tasa, el plazo y la cuota, cómo se reparte tu dinero cada mes y qué mirar antes de aceptar cualquier oferta.
Las piezas de un préstamo personal
- Principal (o capital): el monto que recibes prestado.
- Tasa de interés: el precio del dinero, expresado normalmente como porcentaje anual. Ojo: algunos bancos anuncian la tasa mensual; multiplícala por 12 para compararla con ofertas anuales.
- Plazo: el tiempo para devolverlo, en meses. A más plazo, cuota más baja pero más intereses totales.
- Cuota: lo que pagas cada mes. En la mayoría de préstamos personales es fija durante todo el plazo.
- Costo total: la suma de todas las cuotas más comisiones y seguros. Es LA cifra para comparar ofertas, como detallamos en cuánto cuesta realmente un préstamo.
Cómo se reparte tu cuota: la amortización
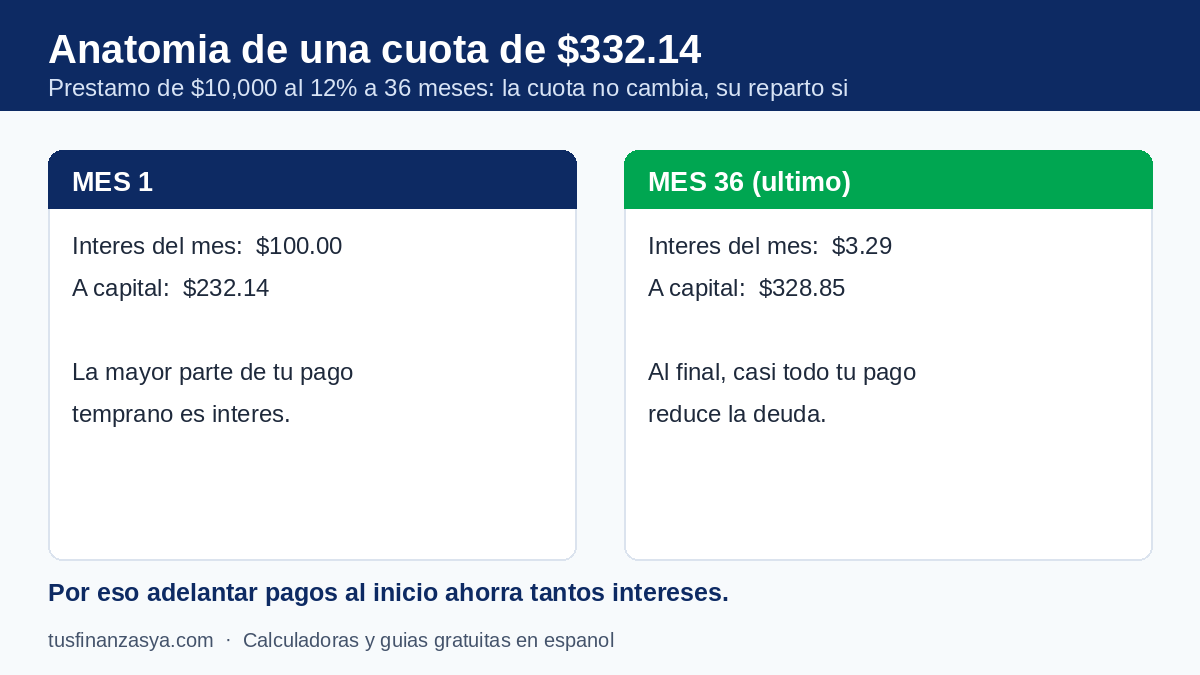
La mayoría de préstamos usa el sistema francés de amortización: la cuota es siempre la misma, pero su composición cambia. Al principio, la mayor parte de la cuota paga intereses y una parte pequeña reduce el capital. Con los meses, la proporción se invierte. Por eso en el primer año de un préstamo largo apenas ves bajar el saldo: no es un error del banco, es así como está diseñado el sistema.
En nuestra calculadora de préstamos puedes ver la tabla de amortización completa mes a mes antes de firmar nada: cuota, cuánto va a capital, cuánto a interés y el saldo restante.
Ejemplo con números reales
Pides $10,000 al 12% anual. A 36 meses, tu cuota es de unos $332 y el interés total, unos $1,957. Si estiras el plazo a 60 meses «para pagar menos», la cuota baja a unos $222… pero el interés total sube a más de $3,300. El banco no te está haciendo un favor con el plazo largo: está vendiéndote más intereses. Compara siempre ofertas con la misma fórmula: monto + tasa + plazo = costo total.
Qué te va a pedir el banco
- Identificación y comprobante de ingresos (nómina, declaraciones o estados de cuenta si eres independiente).
- Historial crediticio: revisarán tu comportamiento pasado con créditos. Si el tuyo necesita trabajo, empieza con nuestra guía para mejorar tu historial crediticio.
- Capacidad de pago: la cuota no debería comprometer más del 30-35% de tus ingresos sumando todas tus deudas.
Señales de alarma antes de firmar
- Te aprueban «sin revisar nada» y en minutos: suele esconder tasas altísimas.
- No te dan el costo total por escrito: exige siempre la tabla de amortización y el contrato completo antes de firmar.
- Seguros y comisiones «obligatorios» que no aparecían en la publicidad: súmalos al costo total.
- Penalidad por pagar antes: pregunta expresamente si puedes adelantar pagos a capital sin castigo; adelantar es la forma más barata de ahorrar intereses.
- Tasa «desde»: la tasa anunciada es para el mejor cliente imaginable; la tuya aparecerá en la oferta formal.
Preguntas frecuentes
¿Es mejor un préstamo con cuota baja o con plazo corto?
Si tu presupuesto lo permite, plazo corto: pagas mucho menos interés total. La cuota ideal es la más alta que puedas pagar con comodidad todos los meses, no la más baja que te ofrezcan.
¿Puedo pagar más de la cuota para salir antes?
En la mayoría de préstamos sí, y es muy recomendable: todo pago extra a capital reduce los intereses futuros. Confirma en tu contrato que no haya penalidad por prepago.
¿Un préstamo personal afecta mi historial crediticio?
Sí, en ambos sentidos: pagarlo puntualmente lo fortalece; atrasarte lo daña. Por eso una cuota realista vale más que una cuota mínima «que suena bien».
Contenido educativo. Las condiciones reales varían según la entidad y tu país; lee siempre el contrato completo antes de firmar.