
Tu historial crediticio es tu reputación financiera en forma de número, y decide si te prestan, cuánto te prestan y a qué tasa. La buena noticia: no es un misterio ni un castigo permanente. Se construye con hábitos concretos, y en esta guía te mostramos los que más peso tienen, cuánto tarda verse el cambio y los errores que lo destruyen sin que te des cuenta.
Qué miran realmente los burós de crédito
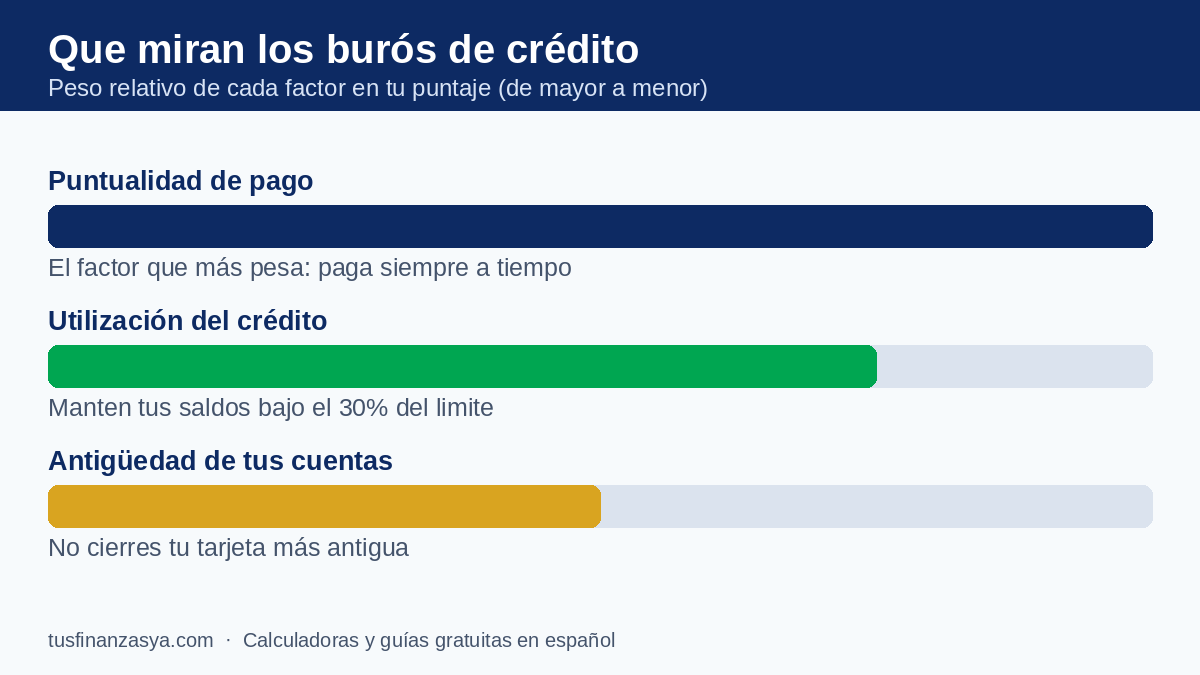
Aunque cada país y buró tiene su fórmula, los factores se repiten en casi todos los sistemas:
- Puntualidad de pago (el factor más pesado, alrededor de un tercio de la nota): cada atraso cuenta, sobre todo los recientes.
- Utilización del crédito: qué porcentaje de tus límites tienes ocupado. Usar más del 30% de tu tarjeta de forma permanente envía una señal de riesgo.
- Antigüedad de tus cuentas: un historial largo y estable suma puntos.
- Variedad de créditos: manejar bien una tarjeta y un préstamo pesa más que un solo producto.
- Consultas recientes: pedir muchos créditos en poco tiempo levanta sospechas.
Los 7 hábitos que mejoran tu historial
- Paga todo a tiempo, siempre. Activa pagos automáticos al menos por el mínimo: un solo atraso puede costarte decenas de puntos y tarda en desvanecerse. No confundas el mínimo con una estrategia: conoce la trampa del pago mínimo.
- Baja tu utilización por debajo del 30%. Si tu límite es $1,000, procura no cerrar el mes debiendo más de $300. Pagar dos veces al mes ayuda: el saldo reportado será menor.
- No cierres tu tarjeta más antigua: acorta tu historial promedio. Si no la usas, haz una compra pequeña ocasional y págala completa.
- No pidas crédito por impulso: cada solicitud «por si acaso» suma consultas duras. Pide solo cuando lo necesites de verdad, por ejemplo un préstamo personal bien calculado.
- Revisa tu reporte al menos una vez al año: los errores existen (deudas duplicadas, pagos no registrados) y disputarlos es tu derecho.
- Mantén actividad pequeña y perfecta si estás empezando: una tarjeta con límite bajo, usada para un gasto fijo mensual y pagada al 100%, construye historial limpio.
- Negocia antes de atrasarte: si un mes no llegas, llama al banco antes del vencimiento; un acuerdo registrado vale más que un atraso silencioso.
Cuánto tarda en mejorar
Los hábitos buenos empiezan a reflejarse en 3-6 meses de pagos puntuales. Las marcas negativas fuertes (atrasos de 90 días, deudas castigadas) pueden permanecer años en el reporte según la legislación de tu país, pero su peso disminuye con el tiempo si tu comportamiento reciente es impecable. La estrategia correcta no es esperar a que «se borre»: es construir un presente tan sólido que el pasado pese cada vez menos, mientras avanzas en tu plan para salir de deudas.
Errores que arruinan un buen historial sin darte cuenta
- Ser aval o codeudor a la ligera: la deuda del otro también es tuya ante el buró, incluidos sus atrasos.
- Cancelar una tarjeta tras liquidarla «para no caer en tentación» sin medir el efecto en antigüedad y utilización: muévela a un cajón y úsala una vez por trimestre.
- Ignorar deudas pequeñas (una factura de teléfono, un servicio): las «deuditas» reportadas hieren igual.
- Maxear la tarjeta cada mes «porque la pago completa»: si el buró captura el saldo antes de tu pago, tu utilización se ve altísima. Adelanta el pago a antes de la fecha de corte.
Preguntas frecuentes
¿Consultar mi propio reporte baja mi puntaje?
No. Tus propias consultas son «blandas» y no afectan. Las que cuentan son las «duras», cuando una entidad evalúa darte un crédito.
¿Necesito endeudarme para tener historial?
Necesitas usar crédito, no cargar deuda: una tarjeta pagada al 100% cada mes genera el mismo historial positivo sin pagar un centavo de intereses.
¿Pagar una deuda vieja en cobro mejora mi puntaje de inmediato?
Depende del modelo del buró: en algunos, liquidarla mejora tu posición; en otros, el efecto es gradual. En cualquier caso, saldarla cierra el riesgo legal y detiene intereses y recargos.
Contenido educativo. Las reglas de los burós varían por país; consulta tu reporte en el buró que opere en el tuyo.