
¿Cuánto dinero necesitas para jubilarte? La respuesta corta que usa la planificación financiera es la regla del 4%: necesitas ahorrar unas 25 veces tus gastos anuales. En esta guía verás de dónde sale esa regla, cómo calcular TU número con ejemplos, sus límites (no es perfecta) y cómo convertir esa cifra lejana en un aporte mensual alcanzable desde hoy.
La regla del 4% explicada sin humo
La regla nace de estudios sobre carteras de inversión diversificadas: históricamente, retirar el 4% del capital el primer año de jubilación (y ajustar por inflación después) permitió que el dinero durara unos 30 años en la gran mayoría de escenarios de mercado. De ahí la fórmula gemela:
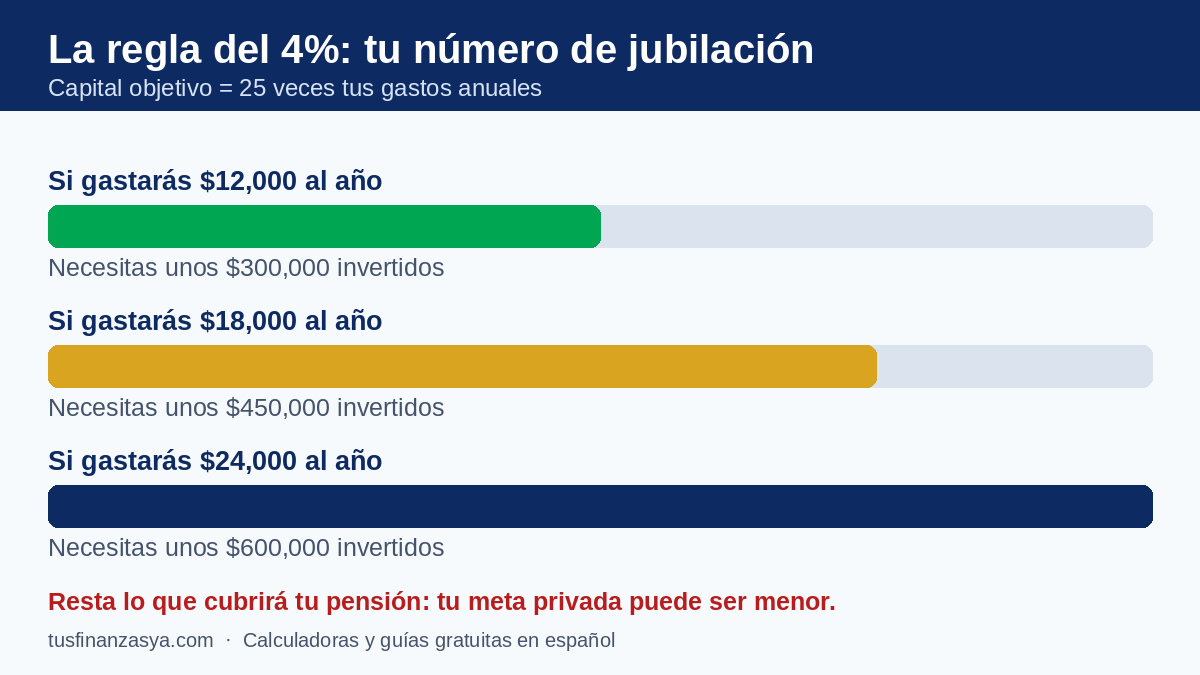
Capital objetivo = gastos anuales × 25 (porque 4% × 25 = 100%).
- Si gastarás $12,000 al año → necesitas unos $300,000.
- Si gastarás $18,000 al año → unos $450,000.
- Si gastarás $24,000 al año → unos $600,000.
Nota clave: son tus GASTOS de jubilado, no tu sueldo actual. Mucha gente gasta menos al jubilarse (sin transporte al trabajo, sin hijos en casa, con la vivienda pagada)… y otros gastan más en salud. Sé honesto con tu escenario.
Cómo llegar: el aporte mensual según tu edad de inicio
Suena a muchísimo dinero hasta que lo conviertes en plan con interés compuesto. Ejemplo para una meta de $300,000 con rendimiento del 7% anual (haz tus cifras en la calculadora de interés compuesto):
- Empezando a los 25 (40 años): unos $114 al mes.
- Empezando a los 35 (30 años): unos $245 al mes.
- Empezando a los 45 (20 años): unos $577 al mes.
La lección no es «ya es tarde»: es que cada década de retraso duplica o triplica el esfuerzo mensual. Empezar hoy con poco vale más que empezar «en serio» dentro de diez años.
Los límites honestos de la regla del 4%
- Es una referencia, no una garantía: se basa en mercados históricos (sobre todo de EE. UU.); inflación alta sostenida o mercados distintos pueden exigir más colchón (muchos planificadores conservadores usan 3.5% o multiplicar por 28-30).
- No cuenta tu pensión pública: si recibirás una pensión que cubra parte de tus gastos, tu meta privada baja: resta esa pensión de los gastos anuales antes de multiplicar por 25.
- La salud manda: presupuesta un extra para gastos médicos si tu país no los cubre bien.
- Funciona con inversión diversificada, no con el dinero bajo el colchón: compara en ahorrar vs. invertir.
Tu plan en 4 pasos desde hoy
- Calcula tus gastos anuales estimados de jubilado (empieza por tus gastos esenciales actuales).
- Multiplica por 25 y resta lo que cubrirá tu pensión: esa es tu meta privada.
- Convierte la meta en aporte mensual con la calculadora según tus años hasta jubilarte.
- Automatiza el aporte como parte de tu presupuesto, y revísalo una vez al año.
Preguntas frecuentes sobre la regla del 4%
¿Y si quiero jubilarme antes de los 60?
Necesitas que el dinero dure más años, así que usa un multiplicador mayor (28-33 veces los gastos) o una tasa de retiro menor (3-3.5%). Cuanto antes te jubiles, más conservador debe ser el plan.
¿La regla sirve en países con inflación alta?
Con matices: la regla supone rendimientos reales razonables. En entornos de inflación alta importan aún más la diversificación y que tu inversión rinda por encima de la inflación local; muchos asesores locales recomiendan apuntar a 30 veces los gastos.
¿Debo contar mi casa como parte del capital?
Normalmente no, si vives en ella: la casa no genera el flujo mensual que paga tus gastos (salvo que planees venderla o alquilarla). Cuenta el capital invertido que sí puede producir retiros.
Contenido educativo, no asesoría de inversión ni de jubilación. Los rendimientos son hipótesis de planificación; consulta a un profesional certificado para tu caso.