
«Deuda» no es una mala palabra: hay deudas que construyen patrimonio y deudas que lo destruyen. La diferencia no está en el monto, sino en para qué la usas, cuánto cuesta y cómo la pagas. En esta guía aprenderás a distinguir una deuda buena de una deuda mala con criterios claros, ejemplos reales y una prueba rápida para evaluar cualquier crédito antes de aceptarlo.
Qué es una deuda buena
Una deuda tiende a ser buena cuando cumple la mayoría de estas condiciones:
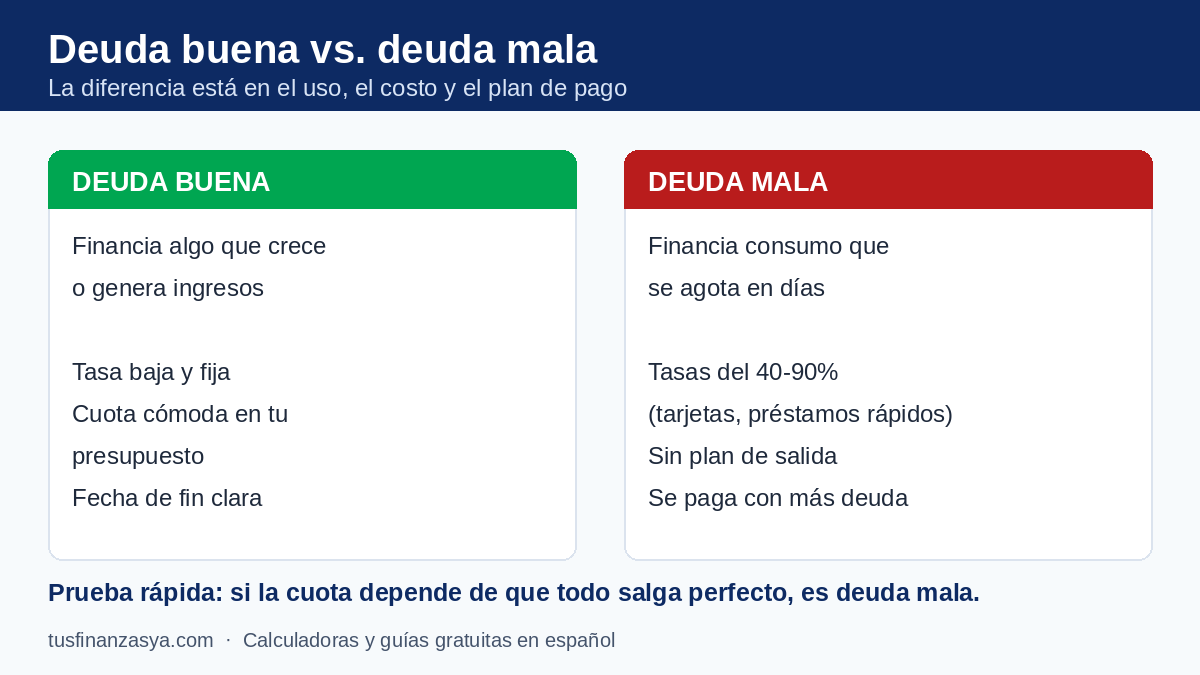
- Financia algo que crece en valor o genera ingresos: una vivienda, tu educación, una herramienta de trabajo, un negocio con flujo real.
- Tiene una tasa baja y fija, conocida desde el día uno (idealmente de un dígito o cercana).
- Su cuota cabe en tu presupuesto sin apretar (regla: deudas totales bajo el 30-35% de tu ingreso neto).
- Tiene fecha de fin clara y un plan de pago que no depende de «cuando me vaya bien».
Ejemplos típicos: una hipoteca razonable para la casa donde vives, un crédito educativo que eleva tus ingresos futuros, un préstamo para el equipo que hace funcionar tu negocio ya rentable.
Qué es una deuda mala
Una deuda es mala cuando financia consumo que se agota, a tasas altas y sin plan de salida:
- Tarjetas de crédito financiando gastos del mes (comida, salidas, ropa) a tasas del 40-90%: el clásico agujero. Si estás ahí, empieza por la calculadora de tarjeta de crédito para ver tu fecha de salida.
- Préstamos rápidos «sin requisitos» con costos efectivos altísimos (revisa su TCEA: suele dar miedo).
- Deudas para pagar otras deudas sin cambiar el hábito: solo mueven el problema y cobran peaje.
- Créditos para lujos que se deprecian (el teléfono tope de gama a 24 meses con interés, por ejemplo).
La zona gris: deudas que dependen de cómo las uses
El crédito del auto puede ser herramienta de trabajo (bueno) o un capricho de 72 meses que te ahoga (malo). El préstamo para «invertir en una oportunidad» es bueno solo si la inversión es real, entendida y el flujo cubre la cuota sin rezar. La regla de oro de la zona gris: si la cuota depende de que todo salga perfecto, es deuda mala disfrazada.
La prueba de 4 preguntas antes de endeudarte
- ¿Esto genera ingresos, crece en valor o reduce un gasto mayor? (Si no, es consumo.)
- ¿Cuál es el costo total en dinero —no la cuota— según la calculadora de préstamos?
- ¿La cuota cabe en mi presupuesto con margen, sumando mis otras deudas?
- ¿Podría pagarlo en efectivo en pocos meses ahorrando? Si sí, ¿por qué pago intereses por adelantarlo?
Si fallas dos o más respuestas, pospón la deuda. Y si el problema es que ya cargas varias malas, arma tu plan con la guía para salir de deudas paso a paso.
Preguntas frecuentes sobre deudas buenas y malas
¿Tener alguna deuda es bueno para mi historial?
Usar crédito y pagarlo puntual construye historial, pero no necesitas pagar intereses para lograrlo: una tarjeta pagada completa cada mes basta. Más en cómo mejorar tu historial crediticio.
¿La hipoteca siempre es deuda buena?
Casi siempre, si la cuota es sostenible y la vivienda se ajusta a tu vida. Una hipoteca que te deja sin fondo de emergencia ni margen mensual se convierte en riesgo, no en patrimonio.
¿Consolidar deudas malas en un préstamo es buena idea?
Solo si la tasa nueva es claramente menor, el plazo no estira el costo total y cierras el hábito que creó las deudas. Sin lo último, la consolidación es una pausa, no una solución.
Contenido educativo. Evalúa cualquier crédito con sus cifras completas y las condiciones de tu país antes de firmar.