
Hacer un presupuesto cuando eres freelance o independiente tiene un problema que los asalariados no conocen: no sabes cuánto vas a ganar el mes que viene. La solución no es abandonar el presupuesto, es cambiar su lógica: en vez de repartir un sueldo fijo, repartes porcentajes de cada ingreso y construyes un colchón que convierte meses malos en meses normales. En esta guía tienes el sistema completo.
El error clásico del freelance: presupuestar con el mejor mes
Si armas tu vida (alquiler, auto, suscripciones) según tu mejor mes de facturación, los meses flojos se pagan con tarjeta. La base correcta es tu mes flojo típico: revisa los últimos 6-12 meses y toma el ingreso del tercio más bajo como tu «sueldo base». Todo lo que entre por encima de esa base es excedente con destino predefinido (ver paso 3), no permiso para gastar más.
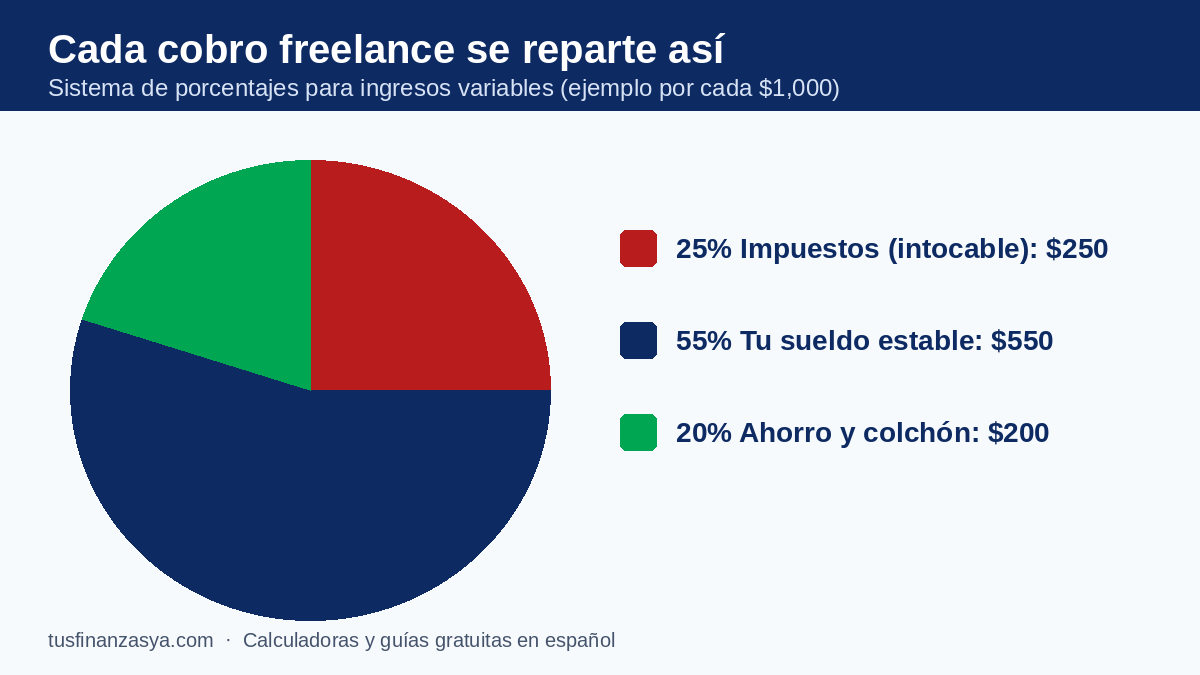
El sistema de porcentajes: cada pago que entra se reparte
- Impuestos primero (20-30%): cada cobro, mueve automáticamente el porcentaje de impuestos de tu país a una cuenta separada INTOCABLE. La deuda con el fisco es la peor deuda del independiente.
- Gastos del negocio (10-15%): herramientas, software, transporte de trabajo, formación.
- Tu «sueldo» (50-60%): transfiérelo a tu cuenta personal en dos «quincenas» fijas desde una cuenta de negocio, aunque el dinero haya entrado de golpe. Cobrarte un sueldo estable cambia tu psicología financiera por completo.
- Ahorro e inversión (10-20%): primero el colchón de meses flojos, después tus metas con la calculadora de ahorro y la de interés compuesto.
Sobre ese sueldo estable sí puedes aplicar el presupuesto 50/30/20 personal sin sorpresas.
El colchón de meses flojos: tu fondo de emergencia PRO
Para un asalariado, el fondo de emergencia recomendado es de 3-6 meses; para un freelance debería apuntar al rango alto (6 meses) y vivir en la cuenta del negocio: su trabajo es completar tu sueldo en los meses en que los clientes pagan tarde o el trabajo escasea. Regla práctica: todo mes que supere tu base en un 50% o más, la mitad del excedente va al colchón hasta completarlo.
Hábitos que separan al freelance tranquilo del ahogado
- Facturación y cobro con sistema: fechas fijas de factura, recordatorios automáticos y anticipo del 30-50% en proyectos grandes. La mayoría de «meses malos» son en realidad meses de cobros atrasados.
- Un gasto fijo a la vez: cada compromiso fijo nuevo (auto, oficina, software caro) sube tu base mínima y tu estrés en los meses flojos.
- Revisión de 20 minutos cada viernes: cuánto entró, cuánto falta por cobrar, cómo va cada porcentaje. El presupuesto freelance se pilota semanalmente, no mensualmente.
- Deudas con pinzas: con ingreso variable, una cuota fija alta es veneno; si necesitas crédito, simula la cuota sobre tu mes flojo en la calculadora de préstamos.
Preguntas frecuentes: presupuesto para freelancers
¿Qué porcentaje de impuestos debo apartar?
Depende de tu país y régimen fiscal. Como colchón inicial, 25% de cada cobro es una referencia frecuente hasta que tu contador te dé tu tasa real; ajusta con tus declaraciones reales.
¿Necesito cuentas bancarias separadas de verdad?
Es lo que hace que el sistema funcione: negocio / impuestos / personal. Mezclar todo en una cuenta es la causa número uno del caos financiero del independiente.
¿Cómo ahorro para jubilarme sin empleador?
Con el mismo mecanismo: un porcentaje fijo de cada cobro a tu inversión de largo plazo, automatizado. Tu «empleador» eres tú: págate ese beneficio como parte del sueldo, usando la lógica de la regla del 4%.
Contenido educativo; los porcentajes son referencias de partida, no normas fiscales. Consulta a un contador de tu país para tu régimen.