
Cuando compras un auto, una nevera o un celular «en cuotas», te ofrecen dos caminos que parecen iguales y no lo son: un préstamo personal para pagarlo, o el financiamiento directo de la tienda o el concesionario. En esta guía comparamos ambas opciones en tasa, costo total, flexibilidad y riesgo, con un ejemplo en números, para que elijas la que de verdad te ahorra dinero.
La diferencia básica
- Préstamo personal: el banco te presta dinero, tú pagas el bien de contado (a menudo con descuento) y devuelves el préstamo en cuotas. No está atado a la compra: tu obligación es con el banco.
- Financiamiento (crédito en el punto de venta): la tienda o concesionario te vende a plazos, normalmente a través de una financiera aliada. El bien suele quedar en garantía (el auto no es 100% tuyo hasta liquidar).
Comparación punto por punto
- Tasa y costo total: el préstamo personal de un cliente con buen historial suele ser más barato; el financiamiento «tasa 0%» o subsidiado de fábrica puede ganar, pero a veces esconde un precio sin descuento. Compara siempre la TCEA y el total en dinero con la calculadora de préstamos.
- Poder de negociación: con el préstamo llegas «con efectivo»: puedes exigir el descuento de contado (5-15% en autos y electrodomésticos es habitual). Ese descuento puede pagar todos los intereses.
- Garantía sobre el bien: el financiamiento suele quedarse con la reserva de dominio o prenda; vender el bien antes de liquidar es un problema. El préstamo personal típico no grava la compra.
- Rapidez y requisitos: el financiamiento se aprueba en la tienda en minutos; el préstamo puede tardar días pero llega con mejores condiciones si tu historial es bueno (revísalo con esta guía).
- Flexibilidad: el préstamo permite adelantar pagos según el contrato; algunos financiamientos penalizan el prepago o lo dificultan administrativamente.
El ejemplo en números: auto de $15,000
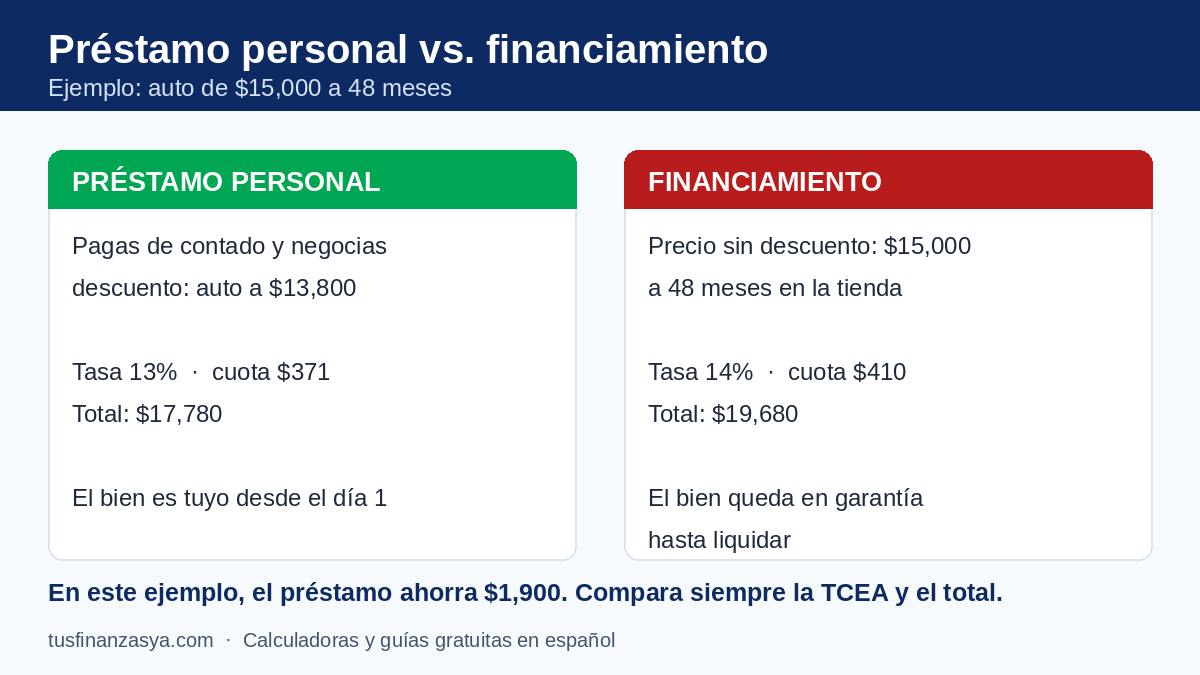
- Financiamiento del concesionario: $15,000 al 14% a 48 meses, sin descuento → cuota ≈ $410; total ≈ $19,680.
- Préstamo personal: negocias el auto a $13,800 de contado (−8%); préstamo al 13% a 48 meses → cuota ≈ $371; total ≈ $17,780.
Diferencia: unos $1,900 a tu favor solo por cómo pagaste. La lección no es que el préstamo siempre gane, sino que comparar con números —nunca con la cuota que te venden en la tienda— decide bien. Si el financiamiento fuera 0% real y sin renunciar al descuento, ganaría él: por eso se calcula, no se asume. Revisa también cuánto cuesta realmente un préstamo.
Preguntas frecuentes: préstamo personal vs. financiamiento
¿El financiamiento afecta mi historial igual que un préstamo?
Sí, ambos se reportan como crédito. Pagar cualquiera puntualmente construye historial; atrasarse lo daña igual.
¿Qué es un financiamiento con «tasa 0%»?
Normalmente el costo financiero lo absorbe la marca como promoción… o está dentro del precio. Pregunta siempre: «¿cuál es el precio si pago de contado hoy?» La diferencia entre ambos precios es el costo real del «0%».
¿Puedo tomar préstamo personal para cualquier compra?
En general sí, y a veces es la vía para consolidar compras planeadas en una sola cuota más barata. Solo evita usarlo para consumo impulsivo: la facilidad también endeuda, como contamos en deudas buenas y malas.
Contenido educativo. Las cifras del ejemplo son ilustrativas con redondeos; verifica la TCEA y condiciones reales de cada oferta.